اگر یک انبار تجاری را در دو شرکت مختلف بیمه کنید و آتش بگیرد، آیا میتوانید از هر دو شرکت خسارت کامل بگیرید؟ قطعا خیر. در این خصوص اصلی داریم بهنام اصل مشارکت در بیمه که این قانون جلوی دریافت خسارت اضافه بر زیان را میگیرد. هنگام فروش بیمه، آگاهی از این قاعده اهمیت زیادی دارد. طبق این اصل، هنگام بروز حادثه، مشارکت چند شرکت بیمه در خسارت طبق نسبت تعهدات هر بیمهگر انجام میشود.
برای اجرای این قانون باید سه شرط اصلی برقرار باشد که در ادامه به آن میپردازیم. بیمه همزمان از چند شرکت ممنوع نیست. اما پرداخت خسارت بر اساس تقسیم مسئولیت انجام میشود. با ازکیسلر همراه باشید تا بیشتر درمورد این اصل بیمه صحبت کنیم.
اصل مشارکت در بیمه چیست؟
وقتی صحبت از آموزش بیمه میشود، یکی از اولویتهای اصلی، شناخت قوانین تسویه خسارت است. برای اینکه بدانیم اصل مشارکت چیست، باید رفتار بیمهگزار و شرکتها را در زمان خسارت بهتر بشناسیم. گاهی افراد برای یک دارایی مشخص چند بیمهنامه تهیه میکنند. به این حالت اصطلاحا تعدد بیمهنامه میگویند و هر نمایندگی بیمه، باید شرایط آن را به خریداران توضیح دهد.
از طرفی، بیمهگزار فقط باید زیان واقعی واردشده به مال خود را دریافت کند. بیمه کردن یک مال در چند شرکت جرم یا خلاف قانون نیست. اگر خریدار نیت بدی نداشته باشد، تمام بیمهنامههای او معتبر هستند. اما هنگام بروز حادثه، اصل مشارکت در بیمه اجرا میشود. در این حالت، شرکتهای بیمه کنار هم قرار میگیرند. آنها خسارت را به نسبت تعهدات خود تقسیم کرده و به بیمهگزار میپردازند.
تفاوت اصل مشارکت و اصل غرامت
قانون اصل مشارکت در بیمه با اصلی غرامت، مکمل یکدیگر هستند. طبق اصل غرامت در بیمه، بیمه نباید منبع درآمد یا سود برای بیمهگزار باشد. در محاسبات مالی صنعت بیمه، حقبیمه و کارمزد بیمه طبق اصول جبران خسارت تعیین میشوند.
اگر اصل مشارکت وجود نداشت، اصل غرامت آسیب میدید. فرض کنید فردی دارایی ۵ میلیارد تومانی خود را در دو شرکت بیمه کند. اگر او میتوانست از هر شرکت ۵ میلیارد تومان بگیرد، صاحب ۱۰ میلیارد تومان میشد. این یعنی دریافت سود از حادثه. برای همین اصل مشارکت اجازه نمیدهد مجموع دریافتیها از خسارت واقعی بیشتر شود و بیمهگزار به همان اندازهای که زیاندیده، پول دریافت میکند.
شرایط اعمال اصل مشارکت در بیمه چیست؟
برای اینکه شرکتهای بیمه خسارت را بین خود تقسیم کنند، باید شرایط مشخصی وجود داشته باشد. نمایندگان در فرایند بازاریابی بیمه باید این نکات را به مشتریان یادآوری کنند. شرایط اصل مشارکت در بیمه شامل سه شرط اصلی زیر است:
۱. جمع مبالغ بیمهشده از ارزش واقعی مورد بیمه بیشتر باشد
این حالت را اصطلاحا بیمه مضاعف مینامند. اگر دارایی شما ۱۰ میلیارد تومان ارزش دارد و مجموع پوشش دو بیمهنامه شما ۱۵ میلیارد تومان باشد، این شرط برقرار است. اما اگر مجموع تعهدات دو شرکت کمتر یا برابر ۱۰ میلیارد تومان باشد، اصل مشارکت در بیمه مشکلی ایجاد نمیکند.
۲. ذینفع بیمهنامهها یکسان باشد
فردی که در صورت بروز حادثه پول خسارت را دریافت میکند، باید در تمام بیمهنامهها یکسان باشد. اگر ملک در اجاره باشد و مستاجر یک بیمهنامه و مالک بیمهنامهای دیگر خریداری کرده باشند، شرایط متفاوت خواهد بود.
۳. خطر بیمهشده در بیمهنامهها یکسان باشد
پوششهای نوشتهشده در قراردادها باید یک خطر مشخص را جبران کنند. برای مثال، اگر یک پوشش برای بیمه آتشسوزی باشد و دیگری برای سرقت باشد، اصل مشارکت در بیمه اعمال نمیشود. زیان باید از یک خطر مشترک ایجاد شده باشد.
اگر یک مال را نزد چند شرکت بیمه کنیم، خسارت چگونه پرداخت میشود؟
نحوه محاسبه خسارت در تعدد بیمه اصول مشخصی دارد. برخلاف محاسبات فروش که در آن فرمولها ثابت است (مانند نحوه تعیین کارمزد بیمه شخص ثالث و بدنه هنگام صدور)، در زمان خسارت میزان زیان توسط کارشناسان ارزیابی میشود.
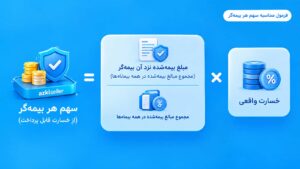
فرمول کلی محاسبه سهم هر بیمهگر به این صورت است:
یک مثال ساده از نحوه تقسیم خسارت
برای درک بهتر اصل مشارکت در بیمه، مثال زیرا را ببینید:
- ارزش واقعی یک فروشگاه: ۶ میلیارد تومان
- بیمهنامه در شرکت اول (الف): ۴ میلیارد تومان
- بیمهنامه در شرکت دوم (ب): ۴ میلیارد تومان
- مجموع تعهدات دو شرکت: ۸ میلیارد تومان (بیشتر از ارزش ملک)
- خسارت واقعی وارد شده بر اثر حادثه: ۳ میلیارد تومان
محاسبه پرداخت به این ترتیب انجام میشود:
- مجموع تعهدات: ۴ + ۴ = ۸ میلیارد تومان
- سهم شرکت الف: (۸ ۴) * ۳ = ۱.۵ میلیارد تومان
- سهم شرکت ب: (۸ ۴) * ۳ = ۱.۵ میلیارد تومان
بیمهگزار مجموعا ۳ میلیارد تومان دریافت میکند. این عدد برابر با زیان واقعی واردشده به ملک است.
آیا داشتن چند بیمهنامه برای یک مال ممنوع است؟
خرید چند بیمهنامه برای یک دارایی بهخودیخود ممنوع نیست. بسیاری از کارخانهها برای توزیع ریسک از چند شرکت خدمات میگیرند. ارائه راهنمایی صحیح در این موارد به حفظ اعتماد خریداران و افزایش درآمد دفتر بیمه کمک میکند. نکته مهم در این موضوع، رعایت اصل حسن نیت در بیمه است.
اگر بیمهگزار هنگام خرید بیمهنامه جدید، وجود بیمهنامههای قبلی را اطلاع دهد، همه قراردادها معتبر هستند. اما اگر هدف او پنهانکاری و دریافت خسارتهای متعدد باشد، تخلف رخ داده است.
| وضعیت پوششهای بیمهای | وضعیت معتبر بودن قرارداد | نحوه پرداخت خسارت |
| مجموع تعهدات کمتر از ارزش مال | کاملا معتبر | هر شرکت طبق سهم خود خسارت میدهد |
| مجموع تعهدات بیشتر از ارزش مال (با حسن نیت) | معتبر | اعمال اصل مشارکت و تقسیم خسارت به نسبت |
| خرید چند بیمهنامه با قصد کلاهبرداری | باطل و غیرقانونی | عدم پرداخت هیچگونه خسارت توسط شرکتها |
اصل مشارکت در چه بیمههایی بیشتر کاربرد دارد؟
این اصل فقط در بیمههای اموال و مسئولیت که جنبه جبران زیان دارند کاربرد دارد. طبیعتا تسلط بر این مفاهیم تاثیر خوبی روی رضایت مشتریان و رشد درآمد نماینده بیمه دارد. برای مثال:
بیمه آتشسوزی
داراییهای بزرگ مانند انبارها و سولههای صنعتی ارزش مالی بالایی دارند. گاهی یک شرکت بیمه تمام ریسک آن را قبول نمیکند. در این حالت مالکان به سراغ چند بیمهگر میروند. هنگام وقوع حادثه، ارزیابی خسارت بیمه انجام شده و پرونده طبق اصل مشارکت در بیمه بررسی میشود.
بیمه بدنه و سایر بیمههای اموال
در بیمه بدنه خودرو یا تجهیزات کارگاهی هم امکان تعدد بیمه وجود دارد. هنگام بروز حادثه، مفاهیمی مانند فرانشیز بیمه و قاعده نسبی در بیمه محاسبه میشوند. همچنین در برخی موارد اصل جانشینی در بیمه هم برای پیگیری مقصر حادثه اجرا میشود تا خسارت بیمه بهصورت دقیق تسویه شود.
چرا این اصل در بیمههای زندگی متفاوت است؟
جان و سلامتی انسان ارزش مالی مشخصی ندارد. شما نمیتوانید برای زندگی یک فرد قیمت تعیین کنید. متقاضیانی که دنبال دریافت نمایندگی بیمه هستند باید بدانند یک شخص میتواند چندین بیمهنامه عمر داشته باشد. در صورت بروز فوت یا افتادن حادثه، تمام شرکتها موظف هستند سرمایه تعیینشده را بهطور کامل بپردازند. اصل مشارکت در بیمه عمر کاربردی ندارد.
تفاوت اصل مشارکت با مشارکت در منافع بیمه عمر چیست؟
تشابه اسمی این دو مفهوم باعث گمراهی بسیاری از افراد میشود. اما این دو اصطلاح متفاوت هستند:
- اصل مشارکت: مربوط به جبران خسارت در بیمههای اموال است. هدف آن تقسیم سهم پرداخت میان چند شرکت بیمه است.
- مشارکت در منافع بیمه عمر: مربوط به سرمایهگذاری است. شرکتهای بیمه سود حاصل از سرمایهگذاری با پول بیمهگزاران را محاسبه کرده و درصدی از آن را به دارندگان بیمه عمر میپردازند.
تفاوت اصل مشارکت در بیمه، تعدد بیمه و بیمه اتکایی
به جدول زیر دقت کنید:
| اصطلاح تخصصی | طرفین اصلی قرارداد | کارکرد و هدف اصلی |
| اصل مشارکت بیمه | چند شرکت بیمه و یک بیمهگزار | تقسیم سهم پرداختی برای جلوگیری از دریافت خسارت اضافه |
| تعدد بیمه | یک بیمهگزار با چند شرکت بیمه | تهیه چند بیمهنامه همزمان برای یک دارایی واحد |
| بیمه اتکایی | شرکت بیمه اولیه و شرکت اتکایی | واگذاری بخشی از ریسکهای بزرگ از سوی بیمهگر به شرکت دیگر |
نکته: در تعدد بیمه، خود خریدار مستقیم با چند شرکت قرارداد میبندد. اما در بیمه اتکایی، بیمهگزار نقشی ندارد و این ارتباط فقط بین خود شرکتهای بیمهای شکل میگیرد.
در بیمهنامه، اصل مشارکت را چگونه بررسی کنیم؟
برای جلوگیری از بروز مشکل در زمان خسارت، حتما قبل از امضای قرارداد این نکات را کنترل کنید:
- ارزش دقیق دارایی: قیمت روز اموال خود را دقیق مشخص کنید.
- سقف تعهدات: میزان پرداختی نوشتهشده در هر بیمهنامه را بخوانید.
- خطرات پوششدادهشده: لیست ریسکهای تحت پوشش را چک کنید.
- اطلاع به بیمهگر: وجود بیمهنامههای دیگر را حتماً کتباً به شرکت بگویید.
- نام ذینفع: مشخصات دریافتکننده خسارت را یکسان ثبت کنید.
- شرایط عمومی: بندهای مربوط به تعدد بیمه را مطالعه کنید.
اصل مشارکت؛ نکتهای مهم برای فروش بیمه
اصل مشارکت یکی از قوانین مهم در صنعت بیمه است. این قاعده بر پایه اصل غرامت بوده تا مانع سودجویی افراد از حوادث شود. شرط اجرای آن، تجاوز تعهدات از ارزش واقعی مال، یکسان بودن ذینفع و یکسان بودن خطرات است. داشتن چند بیمهنامه غیرقانونی نیست، اما در زمان حادثه خسارت پرداختی میان شرکتها تقسیم میشود.
شناخت این مفاهیم تخصصی به فروش بهتر پوششهای بیمهای کمک میکند. مخصوصا اکنون که دیگر ابزارهای دیجیتال مسیر فعالیت در این صنعت را راحتتر کردهاند. شما در ازکیسلر میتوانید بدون درگیر شدن با کارهای اداری، انواع بیمهنامهها را به خریداران ارائه دهید. و به انواع آموزشها و ابزارهای آنلاین، فرایند صدور بیمهنامه و مدیریت مشتریان دسترسی دارید. پس همین حالا با ثبتنام در ازکیسلر فروش خود را آغاز کنید.
نظرات
نظر و سؤال خود را درباره این مقاله بنویسید.