چرا گاهی مبلغ خسارت پرداختی توسط شرکت بیمه با انتظار مشتری تفاوت دارد؟ یکی از مفاهیم مهم برای پاسخ به این سوال، اصل غرامت در بیمه است. این اصل مشخص میکند که بیمههای خسارتی با چه هدفی خسارت را جبران میکنند. اصلاً چرا بیمهگذار نمیتواند فقط با انتخاب مبلغ بالاتر، خسارت بیشتری دریافت کند؟ اگر فروشنده بیمه این اصل مهم را بداند، قبل از صدور بیمهنامه، مشتری را در جریان همهچیز میگذارد. در این راهنما از مجله ازکیآکادمی به همین اصل، دلایل تفاوت خسارت و نحوه ارائه مشاوره به مشتری میپردازیم.
اصل غرامت در بیمه چیست؟
اصل غرامت (Indemnity) به زبان ساده یعنی: بیمه برای «جبران» آمده است، نه «سودآوری». بعد از حادثه، شرکت بیمه تلاش میکند بیمهگزار را تا حد امکان به همان وضعیت مالی قبل از خسارت برگرداند. نه اینکه با پرداخت هزینه بیشتر از خسارت، وضعیت او را بهتر از قبل کند.
در زمان پرداخت خسارت، مبنا «خسارت واقعی» است. بنابراین مبلغ پرداختی معمولاً بر اساس سه مولفه تعیین میشود:
- ارزش واقعی مال بیمهشده در زمان حادثه (مثلاً ارزش روز خودرو یا ارزش واقعی ساختمان/محتویات)
- میزان خسارت واردشده (شدت و دامنه آسیب طبق نظر کارشناس)
- حدود تعهدات بیمهنامه (سقف پوششها، شرایط و استثنائات)
چرا مبلغ خسارت پرداختی گاهی کمتر از انتظار بیمهگزار است؟
مشتری میگوید: «من سرمایه بیمهنامه را بالاتر انتخاب کردهام»، اما چرا پرداخت خسارت از خسارت واقعی بیشتر نشد؟ پاسخ ساده است! چون اصل غرامت اجازه نمیدهد حادثه به منبع درآمد کسی تبدیل شود. این منطق هم به نفع بازار بیمه است که باعث جلوگیری از تقلب و افزایش عمدی خسارت میشود. هم به نفع مشتریان سالم تمام میشود، چون حقبیمهها واقعیتر و پایدارتر میمانند.
گاهی هم مبلغ خسارت به نوع بیمهنامه مربوط میشود. مثلاً در بیمه بدنه خودرو، عوامل زیر باعث میشوند که مبلغ نهایی با تصور اولیه مشتری تفاوت داشته باشد:
- میزان خسارت واردشده: ارزش کل خودرو با هزینه جبران خسارت آن یکسان نیست. مثلاً خودرو ۵۰۰ میلیون تومان ارزش دارد. اما خسارت واردشده ۱۰۰ میلیون تومان برآورد میشود. مبنای بررسی خسارت، میزان آسیب و هزینه جبران آن است؛ نه کل ارزش خودرو.
- فرانشیز بیمهنامه: فرانشیز یعنی بخشی از خسارت که طبق شرایط بیمهنامه بر عهده بیمهگزار است. این مبلغ از خسارت قابلپرداخت کسر میشود.
- استهلاک و شرایط قطعات: گاهی طبق شرایط بیمهنامه، استهلاک قطعات در محاسبه خسارت لحاظ میشود. در این شرایط مبلغ نهایی با برآورد اولیه مشتری تفاوت دارد.
- سقف تعهدات و استثنائات: شرکت بیمه در حدود تعهدات بیمهنامه و با رعایت شرایط آن مسئول پرداخت خسارت است. بنابراین، پوشش بیمه و محدودیتهای احتمالی آن را قبل از صدور بیمهنامه به مشتری توضیح دهید.
تفاوت ارزش واقعی، مبلغ بیمهشده و خسارت قابلپرداخت
یکی از سوءتفاهمهای بین مشتری و فروشنده بیمه، اشتباه گرفتن ارزش واقعی دارایی، مبلغ بیمهشده و مبلغ خسارت است. این مفاهیم با همدیگر ارتباط دارند، اما معنای یکسانی ندارند. در جدول زیر، تفاوتهای بین این سه مفهوم را بررسی میکنیم:
| مفهوم | تعریف مختصر |
| ارزش واقعی دارایی | ارزش واقعی دارایی (مثل خانه یا خودرو) در لحظه وقوع حادثه |
| مبلغ بیمهشده | مبلغ درجشده در بیمهنامه در چارچوب شرایط قرارداد |
| میزان خسارت برآوردشده | خسارت ارزیابیشده پس از حادثه، طبق نظر کارشناس |
| مبلغ نهایی قابل پرداخت | مبلغ خسارت پس از بررسی پرونده، شرایط بیمهنامه، تعهدات و کسورات احتمالی |
بنابراین، درج مثلاً ۵۰۰ میلیون تومان در بیمهنامه به این معنا نیست که شرکت بیمه باید همین مبلغ را بپردازد. مبلغ پرداختی به نوع خسارت، میزان خسارت قابل جبران و شرایط بیمهنامه بستگی دارد.
بهعنوان فروشنده بیمه باید هنگام صدور بیمهنامه، تفاوت این مفاهیم را به زبان ساده توضیح دهید. مشتری باید بداند که مبلغ بیمهشده، لزوماً مبلغی نیست که در زمان وقوع هر حادثه دریافت میکند.
تفاوت اصل غرامت با اصل مشارکت و فرانشیز
این سه مفهوم خیلی وقتها با هم قاطی میشوند، در حالی که هرکدام نقش جداگانهای دارند:
| مفهوم | اصل غرامت | اصل مشارکت | فرانشیز |
| موضوع | میزان پرداخت خسارت | تقسیم خسارت بین بیمهگرها | سهم بیمهگزار |
| هدف | جلوگیری از سود | جلوگیری از پرداخت مضاعف | کاهش ریسک |
| طرف اثرگذار | بیمهگر | چند بیمهگر | بیمهگزار |
فروشندهای که این تفاوتها را شفاف بداند، میتواند از بسیاری از اعتراضهای بیمورد جلوگیری کند.
رابطه اصل غرامت با کمبیمهگی و اضافهبیمهگی

اصل غرامت میگوید بیمه نباید ابزار سودآوری باشد. بله درست است. اما به این هم بستگی دارد که مبلغ بیمهشده با ارزش واقعی دارایی بیمهگزار تناسب دارد یا خیر. اگر بیمهگزار دارایی خودش را کمتر یا بیشتر از ارزش واقعی آن بیمه کرده باشید، آنوقت ماجرا فرق میکند. این موضوع به مفاهیم «کمبیمهگی» و «اضافهبیمهگی» مربوط است. رابطه کمبیمهگی و اضافهبیمهگی با اصل غرامت بیمه در یک جمله خلاصه میشود. این دو مفهوم در اصل دو انحراف و خط قرمز حقوقی هستند که اگر اتفاق بیفتند، اصل غرامت زیر سوال میرود.
در ادامه، کاملاً متوجه میشوید که رابطه اصل غرامت با این دو موضوع چیست.
کمبیمهگی چیست؟
کمبیمهگی (Under-insurance) زمانی مطرح میشود که مبلغ بیمهشده از ارزش واقعی دارایی کمتر باشد. یعنی بیمهگزار، برای اینکه حق بیمه کمتری بپردازد، دارایی خود را ارزانتر و کمتر از ارزش واقعیاش بیمه میکند. در این شرایط، حتی اگر خسارت جزئی باشد، شرکت بیمه تمام خسارت را نمیپردازد. بلکه آن را به همان نسبتی که بیمهگزار کم بیمه کرده است، کاهش میدهد.
استناد قانونی (قاعده نسبی سرمایه):
متن ماده ۱۰ قانون بیمه ایران را میخوانید:
«درصورتیکه مالی به کمتر از قیمت واقعی بیمه شده باشد، بیمهگر فقط به تناسب مبلغی که بیمه کرده است با قیمت واقعی مال، مسئول خسارت خواهد بود.»
بهعنوان مثال، خانه مشتری ۱۰ میلیارد تومان ارزش دارد. اما شما آن را ۵ میلیارد تومان (نصف قیمت) بیمه میکنید. حالا فرض کنید یک خسارت ۲ میلیارد تومانی (بهدلیل سنگینی برف) رخ میدهد. در این شرایط، بیمه طبق ماده ۱۰ فقط ۱ میلیارد تومان (نصف خسارت) را میپردازد.
اضافهبیمهگی چیست؟
اضافهبیمهگی یا بیشبیمهگی (Over-insurance)، زمانی مطرح میشود که مبلغ بیمهشده از ارزش واقعی دارایی بیشتر باشد. یعنی بیمهگزار دارایی خودش را گرانتر و بالاتر از ارزش واقعیاش بیمه میکند. به این امید که در صورت وقوع حادثه، پول بیشتری از بیمه بگیرد.
استناد قانونی:
متن ماده ۱۱ قانون بیمه ایران را میخوانید:
«اگر مالی بیش از قیمت واقعی بیمه شده باشد، بیمه فقط تا میزان قیمت واقعی آن معتبر خواهد بود.»
اگر این کار با قصد تقلب و فریب انجام شده باشد، چطور؟ طبق ماده ۶ همین قانون، قرارداد بیمه باطل است و حقبیمه دریافتی هم پس داده نمیشود.
بهعنوان مثال، فرض کنید که ارزش واقعی یک خودرو ۵۰۰ میلیون تومان است. اما شما آن را ۶۰۰ میلیون بیمه میکنید. اگر خودرو، کامل به سرقت برود، شرکت بیمه فقط ۵۰۰ میلیون تومان (ارزش روز بازار) را میپردازد. بنابراین، آن ۱۰۰ میلیون اضافه، مبنایی برای دریافت خسارت بیشتر ایجاد نمیکند.
باورهای اشتباه مشتری درباره اصل غرامت
اگر اصل غرامت قبل از خرید بیمهنامه برای مشتری روشن نشود، معمولاً سه سوءبرداشت تکراری شکل میگیرد و دقیقاً همانها بعداً به اعتراض تبدیل میشوند. نکته مهم این است که این باورها از روی بدخواهی نیست. اکثر این باورها از روی «اطلاع ناقص» شکل میگیرند و فروشنده میتواند با چند جمله ساده، مسیر را از ابتدا درست کند.
«بیمه پول اضافه میدهد»
بسیاری از مشتریان فکر میکنند بیمه مثل یک جایزه یا سود عمل میکند. در حالی که در بیمههای خسارتی، پرداخت فقط برای جبران خسارت واقعی است. اگر مشتری این را نداند، بعد از خسارت با هر عددی که کمتر از انتظارش باشد، احساس «کمپرداختی» میکند.
«اگر سرمایه بیمهنامه را بیشتر انتخاب کنم، در خسارت هم بیشتر میگیرم»
این برداشت از اینجا میآید که مشتری «سرمایه بیمهنامه» را با «مبلغ خسارت» یکی میبیند. در عمل، مبلغ بیمهشده بهمعنای مبلغ قطعی پرداختی نیست و تعهد بیمهگر به شرایط بیمهنامه بستگی دارد. یعنی پرداخت به میزان خسارت واقعی وابسته است و از آن بالاتر نمیرود.
«اگر پرداخت کمتر شد، یعنی شرکت بیمه کمکاری کرده است»
در بسیاری از پروندهها اختلاف عددی به خاطر مفاهیمی مثل ارزش واقعی مال بیمهشده، استهلاک، حدود پوششها، سقف تعهدات یا فرانشیز است، نه کمکاری. وقتی مشتری از قبل بداند چه عواملی مبلغ نهایی را تعیین میکنند، برداشتش از فرآیند خسارت «منطقی» میشود، نه احساسی.
جمعبندی این بخش برای فروشنده ساده است: اصلاح این برداشتها قبل از فروش یعنی تنظیم درست انتظار مشتری، کاهش تنش در زمان خسارت و بالا رفتن رضایت در بیمههایی مثل بدنه، آتشسوزی و مسئولیت.
چکلیست فروشنده بیمه برای پیشگیری از اعتراض مشتری
بهعنوان فروشنده بیمه با چند اقدام ساده میتوانید، اختلاف انتظار مشتری را با مبلغ واقعی خسارت کاهش بدهید. هدف این است که مشتری قبل از خرید بیمهنامه، از حدود پوشش و عوامل موثر بر محاسبه خسارت آگاه باشد:
- بررسی ارزش واقعی دارایی: قبل از صدور بیمهنامه، ارزش مورد بیمه را طبق نوع دارایی و ضوابط رشته بیمه بررسی کنید.
- توضیح تفاوت سرمایه و خسارت: به مشتری بگویید مبلغ بیمهشده با مبلغی که در هر حادثه پرداخت میشود، یکسان نیست.
- توضیح فرانشیز و محدودیتها: فرانشیز، استثنائات و شرایط مهم اثرگذار بر پرداخت خسارت را توضیح دهید.
- بررسی پوششهای انتخابی: مطمئن شوید مشتری میداند چه خطرهایی تحت پوشش بیمهنامه قرار دارند. مواردی را که خارج از تعهد بیمهگر هستند هم بگویید.
- پرهیز از وعده پرداخت قطعی: بدون بررسی شرایط بیمهنامه و جزئیات پرونده، مبلغ مشخصی را بهعنوان خسارت قطعی وعده ندهید.
- راهنمایی مشتری هنگام بروز اختلاف: اگر مشتری به مبلغ پرداختی اعتراض دارد، او را راهنمایی کنید.
چگونه به اعتراض مشتری درباره مبلغ خسارت پاسخ دهیم؟
وقتی مشتری از مبلغ خسارت پرداختی ناراضی است، بلافاصله از عملکرد شرکت بیمه دفاع نکنید. ابتدا اعتراض مشتری را بشنوید و سپس اطلاعات پرونده را بررسی کنید. با این کار میتوانید، حرفهای پاسخ بدهید.
برای مثال، مشتری میگوید:
«خودروی من ۵۰۰ میلیون تومان ارزش دارد؛ چرا فقط ۳۵۰ میلیون تومان خسارت گرفتهام؟»
میتوانید اینطور پاسخ دهید:
«ابتدا باید نوع خسارت، گزارش ارزیابی، ارزش خودرو در زمان حادثه و شرایط بیمهنامه را بررسی کنیم. ارزش خودرو و مبلغ خسارت قابل پرداخت همیشه یکسان نیستند. اما برای اظهارنظر درباره مبلغ ۳۵۰ میلیون تومان، باید جزئیات پرونده و نحوه محاسبه آن را ببینیم.»
گاهی پس از بررسی، همچنان در محاسبات یا نحوه اعمال شرایط بیمهنامه ابهام وجود دارد. در این شرایط مشتری را برای دریافت توضیحات مستند و پیگیری از مسیر رسمی شرکت بیمه راهنمایی کنید. از مطالب آموزش بیمه مثل مقاله دلایل رد شدن خسارت بیمه هم میتوانید کمک بگیرید.
آیا در پنل ازکیسلر میتوانم درباره غرامت بیمه به مشتری مشاوره بدهم؟
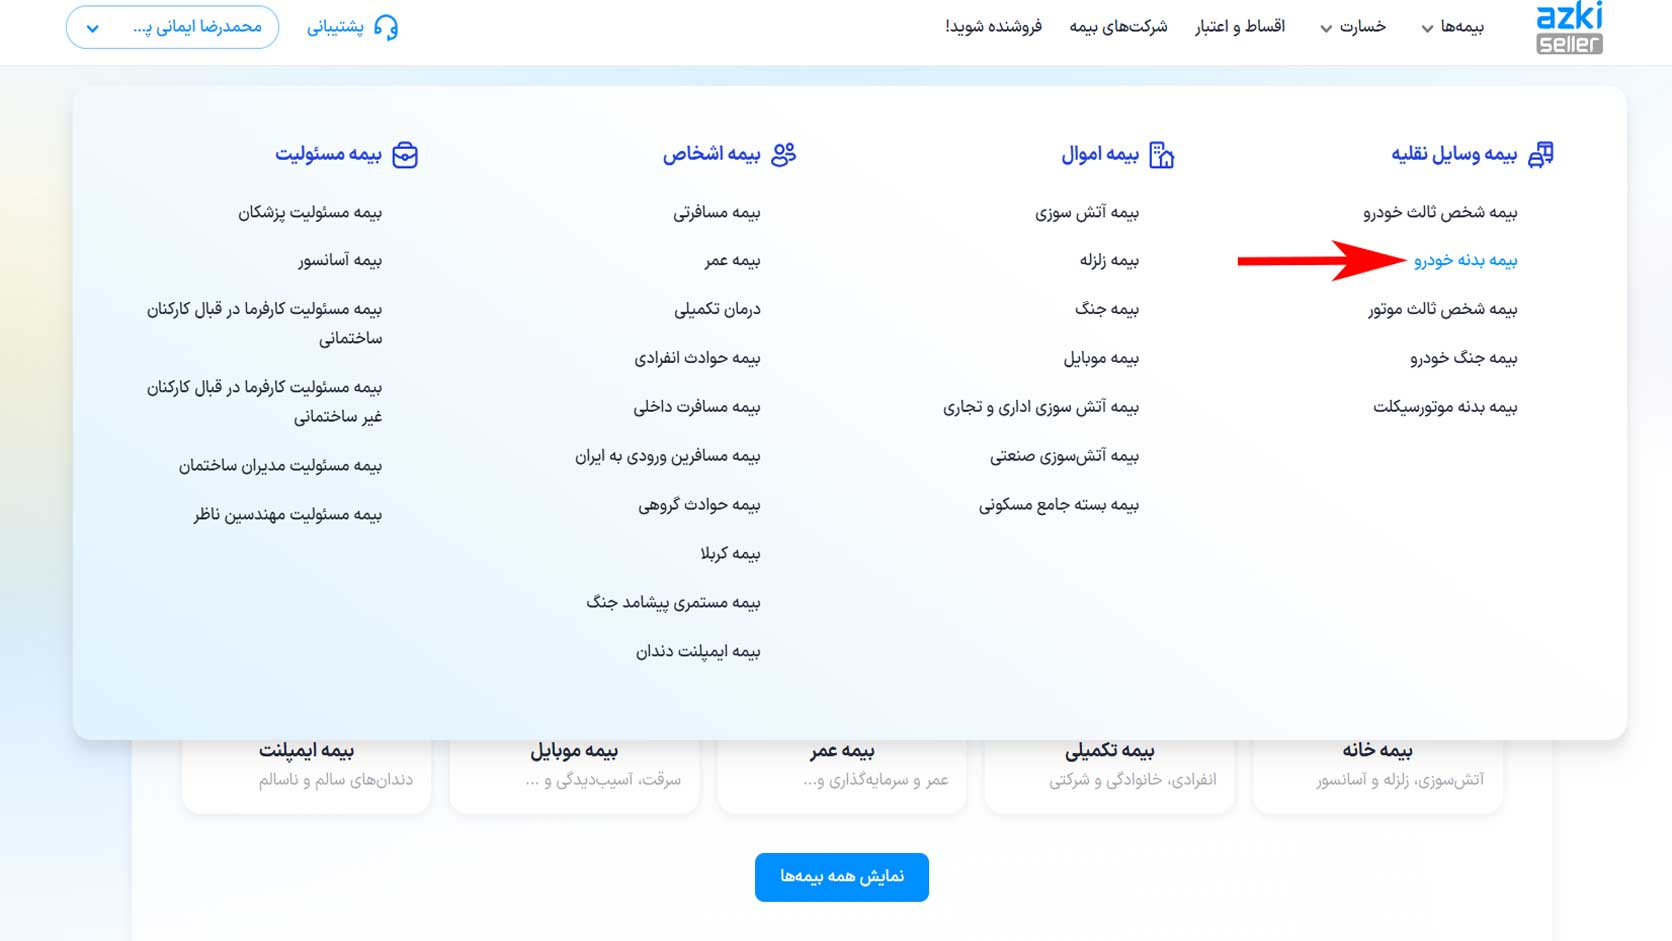
ابزارهای اختصاصی برای مشاهده غرامت بیمه در پنل ازکیسلر وجود ندارد. اما بهعنوان فروشنده بیمه میتوانید با وارد کردن اطلاعات مشتری و مشاهده شرکتهای بیمه، مشاورههای مفیدی بدهید. بهعنوان مثال، فرض میکنیم یک مشتری برای خرید بیمه بدنه خودرو مراجعه کرده است و سابقه خوبی هم ندارد. طبق مراحل و تصاویر زیر جلو بروید تا با اطلاعات مهمی که درباره بیمهنامهها وجود دارند آشنا شوید.
مرحله اول: در صفحه اصلی پنل، بیمه بدنه خودرو را انتخاب میکنیم.
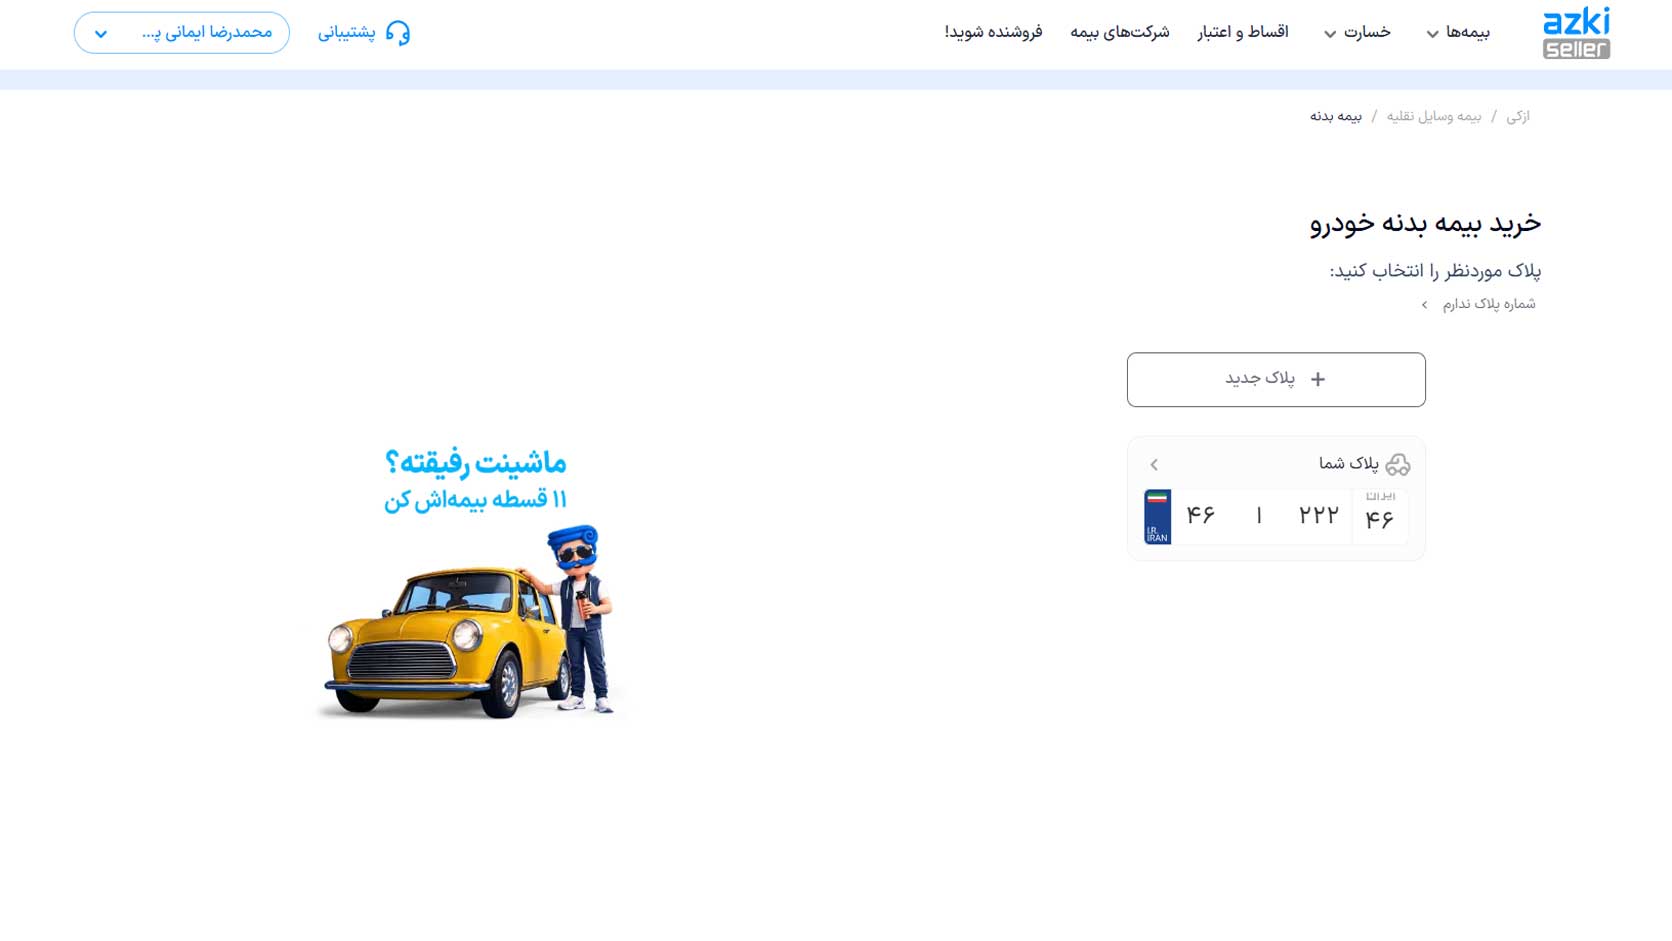
مرحله دوم: پلاک خودرو را وارد میکنیم.
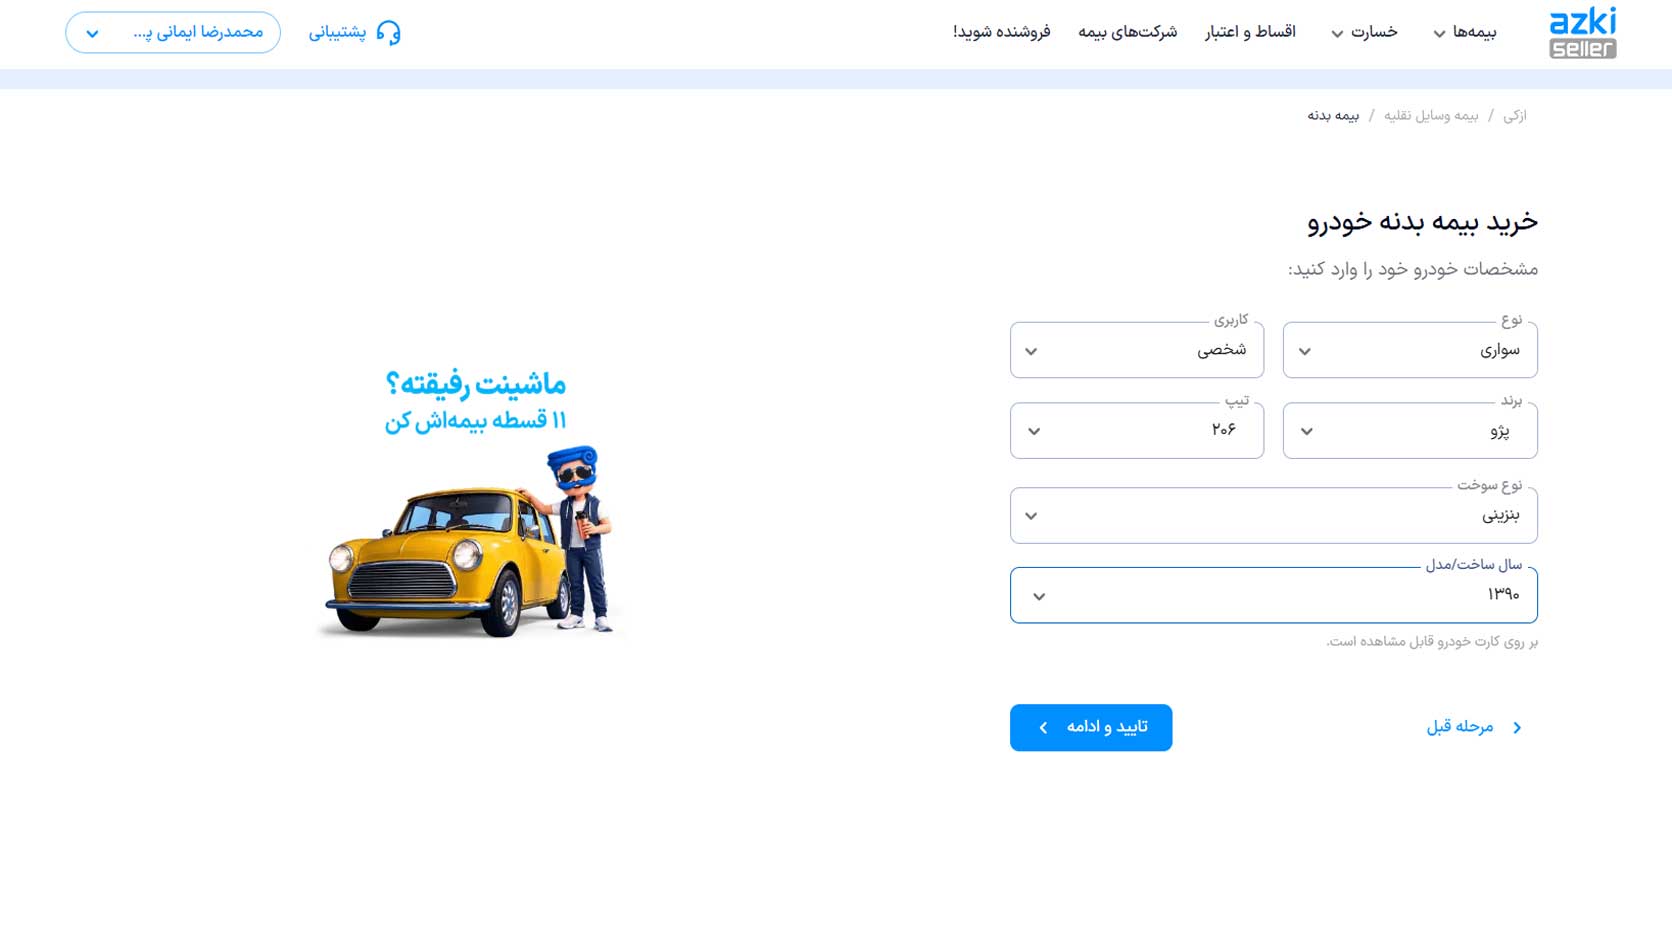
مرحله سوم: مشخصات خودرو را وارد میکنیم و روی «تایید و ادامه» میزنیم.
مرحله چهارم: روی گزینه اول کلیک میکنیم. به این معنا که خودروی مشتری، سابقه بیمه بدنه دارد.
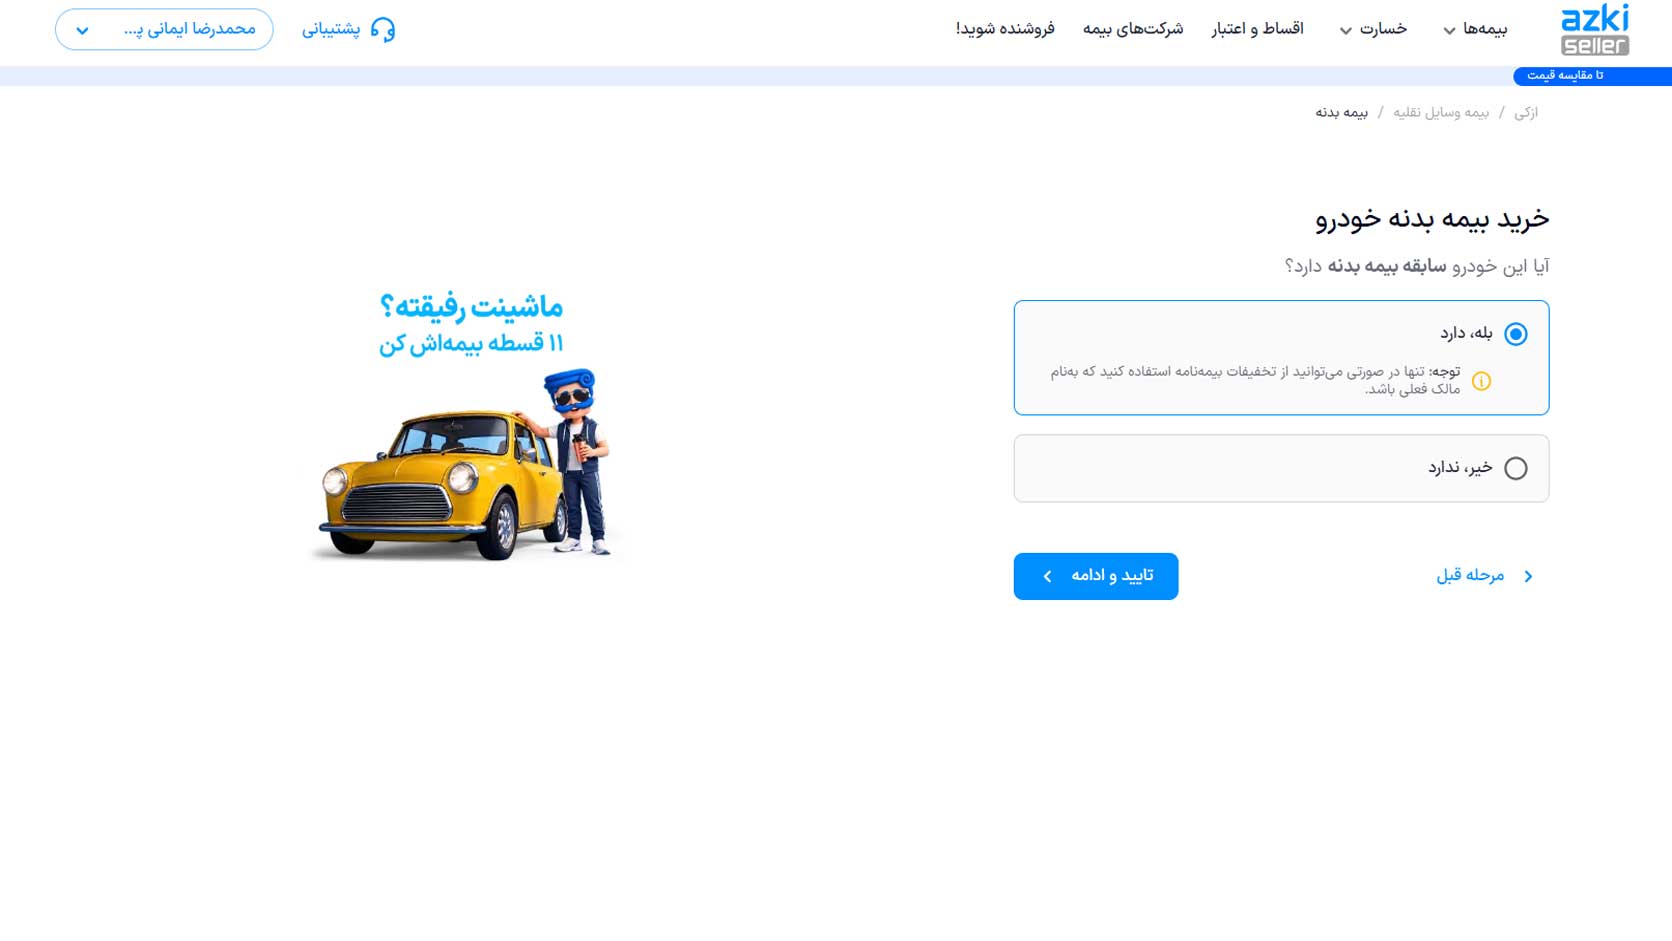
مرحله پنجم: اطلاعات بیمه بدنه قبلی را وارد میکنیم. مثلاً شرکت بیمه قبلی، ایران بوده است و از تاریخ انقضای آخرین بیمهنامه هم چندسالی میگذرد.
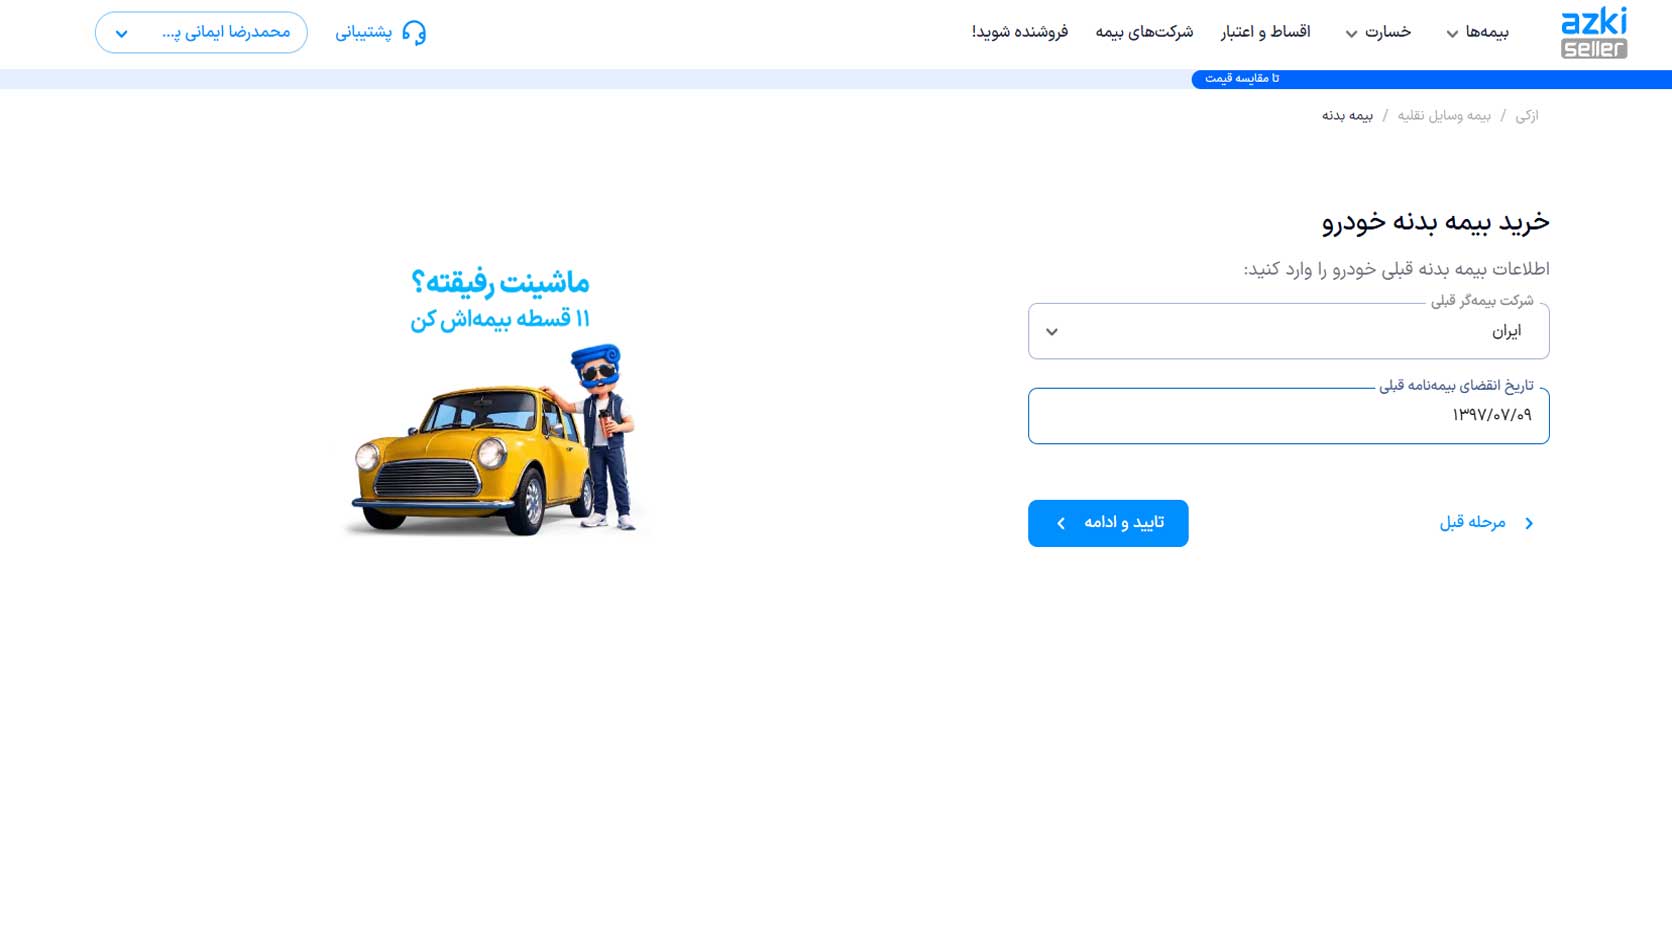
مرحله ششم: فرض میکنیم مشتری از آخرین بیمه بدنه خسارت گرفته است. پس روی گزینه «بله، گرفتهام» کلیک میکنیم.
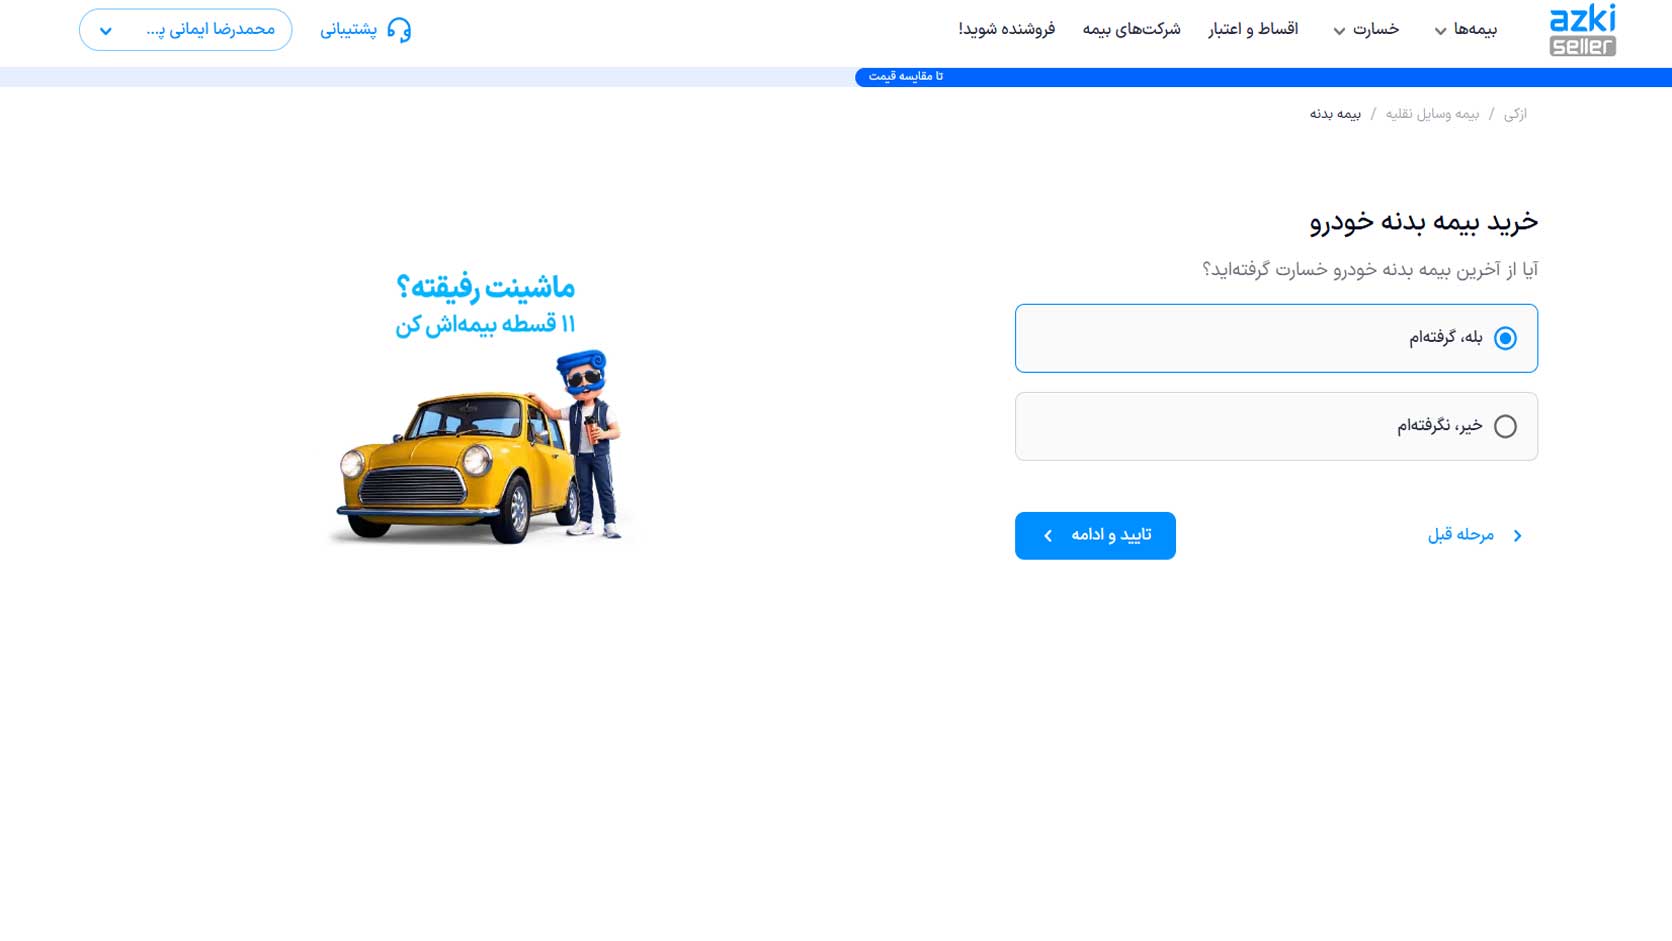
مرحله هفتم: فرض میکنیم شرکت بیمهگر ثالث همان شرکت بیمه بدنه است و تخفیف عدم خسارت هم نداریم.
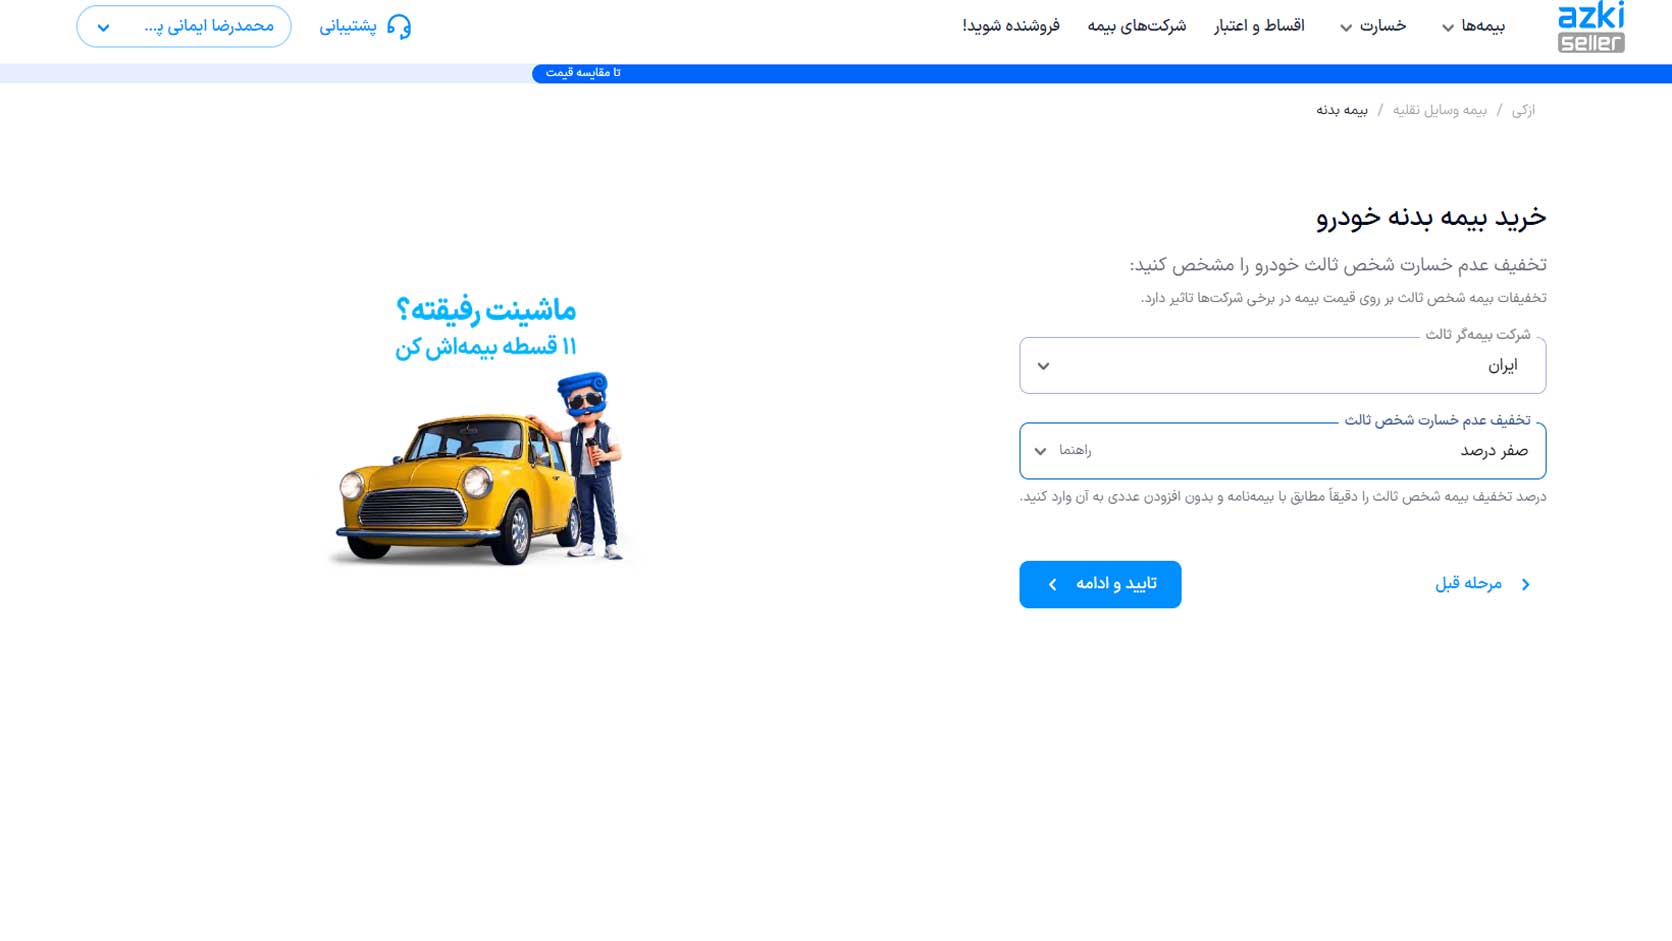
مرحله هشتم: ارزش روز خودرو را مشخص میکنیم و روی «تایید و ادامه» میزنیم.
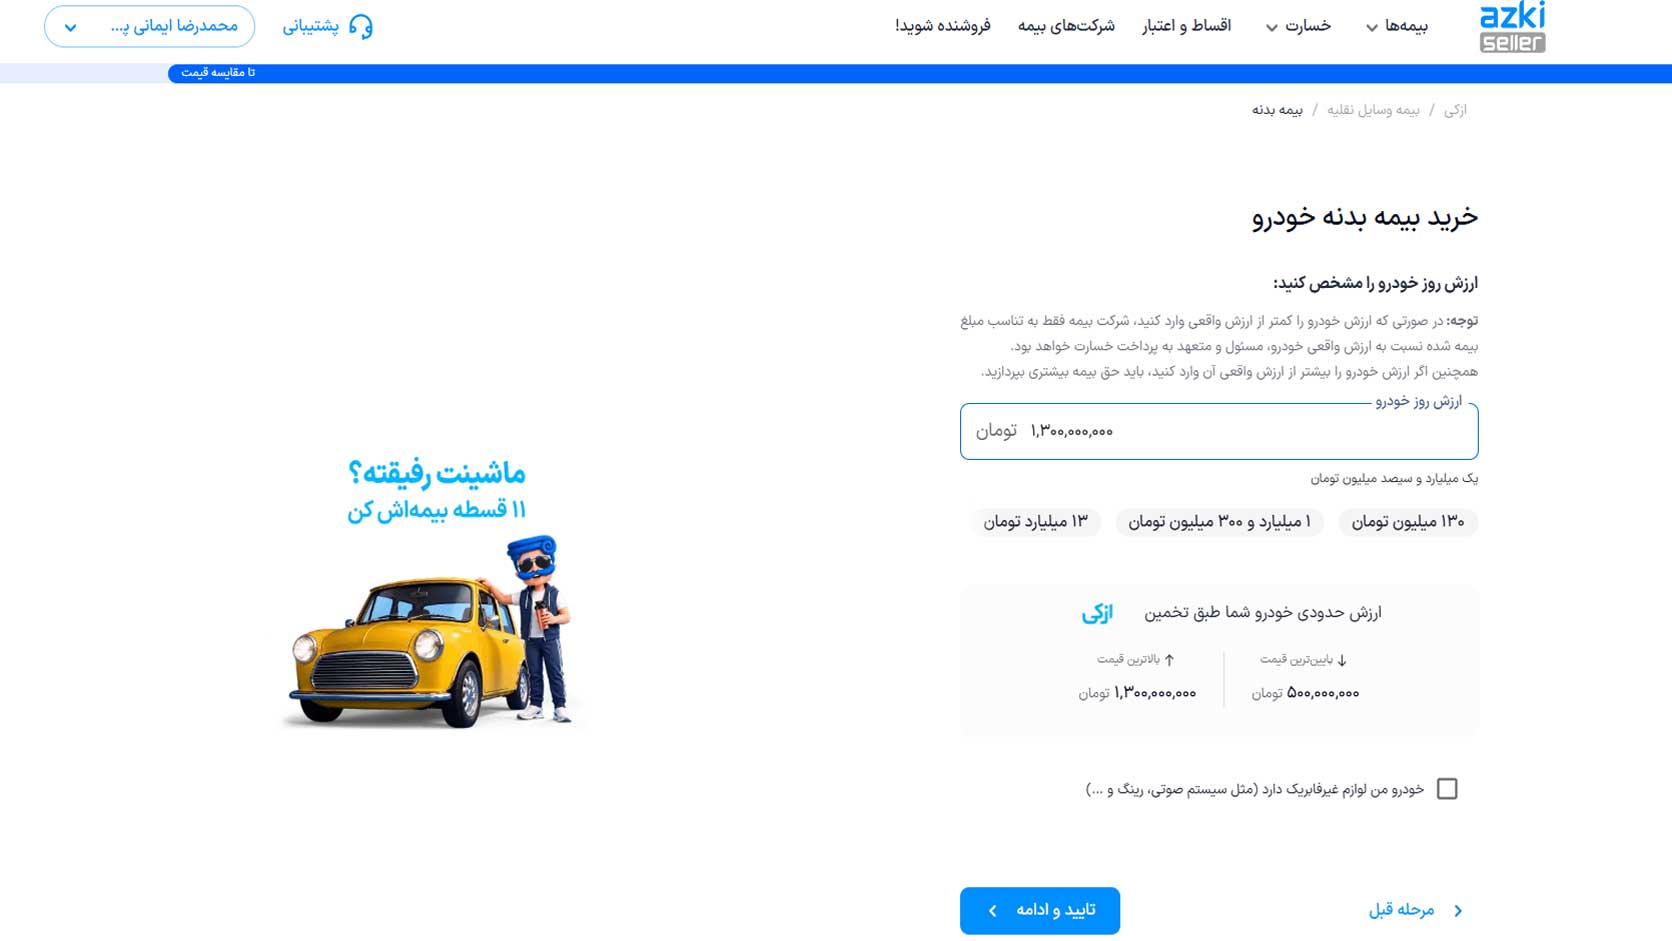
مرحله آخر: همانطور که میبینید، تعداد شرکتهای بیمه که امکان ارائه بیمهنامه را دارند، بسیار کم است. همچنین، بیمه ایران که بیمهگر این مشتری فرضی بوده است، حالا در لیست ما دیده نمیشود.
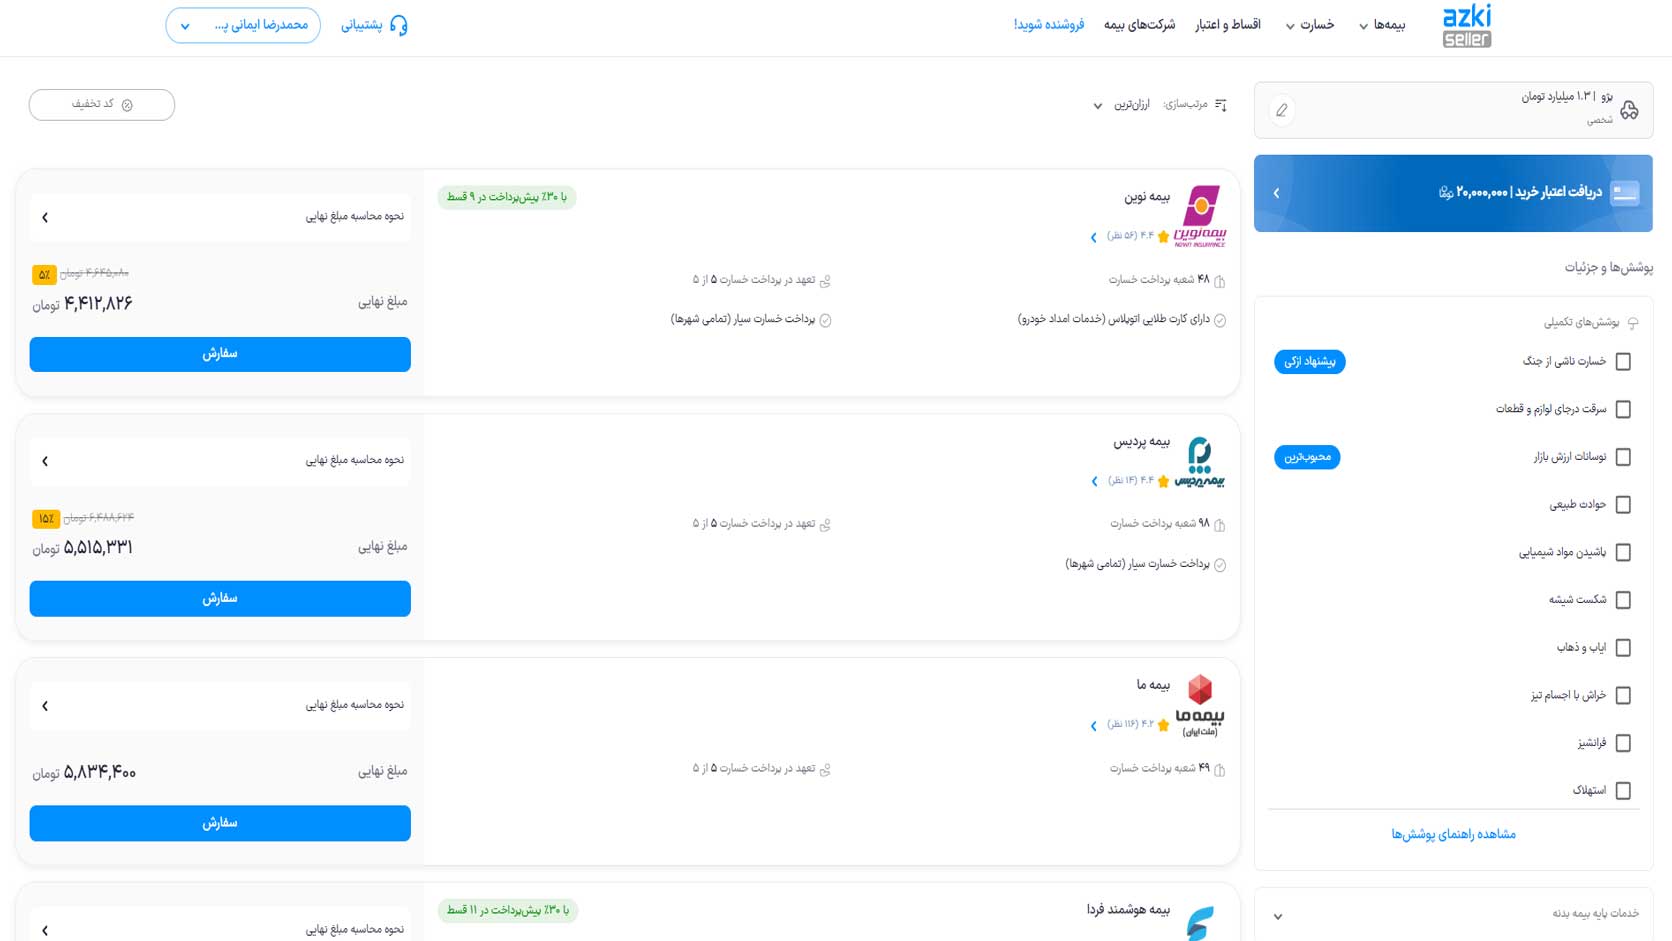
در این شرایط حتماً برای مشتری توضیح بدهید که سابقه او در دریافت پیدرپی غرامت یا خسارت باعث چنین محدودیتی شده است. البته سعی کنید که باعث ناامیدی او نشوید. در این شرایط هم بیمهنامههایی وجود دارند که میتوانید بهسراغشان بروید.
بیمه برای سودآوری نیست؛ برای روزهای سخت است!
همانطور که خواندید، اصل غرامت یکی از مهمترین اصول بیمههای خسارتی است. هدف این اصل، بازگرداندن وضعیت مالی بیمهگزار به شرایط قبل از وقوع خسارت است، نه ایجاد سود از حادثه. درک نادرست این اصل، یکی از اصلیترین دلایل نارضایتی و اعتراض مشتریان در زمان پرداخت خسارت محسوب میشود. فروشندهای که اصل غرامت را بهدرستی بشناسد و پیش از صدور بیمهنامه آن را شفاف توضیح دهد، میتواند انتظار مشتری را واقعبینانه تنظیم کند. نتیجه این رویکرد، کاهش تنشهای خسارتی، افزایش اعتماد و بهبود تجربه مشتری در بیمههای خسارتی است.
برای یادگیری اصول حرفهای فروش بیمه و مدیریت انتظار مشتری در زمان خسارت، آموزشهای تخصصی آکادمی ازکیسلر را دنبال کنید.
نظرات
نظر و سؤال خود را درباره این مقاله بنویسید.