وقتی یک سازمان برای خرید بیمه درمان تکمیلی از شما مشاوره میخواهد، به دو موضوع فکر میکند. اول اینکه کدام شرکت بیمه قیمت بهتری دارد؟ موضوع دوم اینکه پیشنهاد شما شامل کدام پوششهای تکمیلی است؟ بهعنوان فروشنده بیمه باید برای هر دو موضوع آماده باشید و بهجز قیمت، چند طرح مختلف ارائه کنید. در این راهنما از آکادمی ازکیسلر قدمبهقدم یاد میگیرید که مقایسه بیمه درمان تکمیلی چه جزئیاتی دارد. همچنین، متوجه میشوید که چطور نیاز سازمان را به پوشش تکمیلی تبدیل کنید و به سوالات پاسخ دهید.
مرحله اول؛ نیاز سازمان را مشخص کنید
فرض کنید در حال مذاکره با یک شرکت نرمافزاری با ۱۲۰ کارمند هستید. مدیر منابعانسانی میگوید بودجه محدودی دارد؛ اما کارکنان شرکت درباره هزینههای دندانپزشکی و آزمایشهای تشخیصی گلایه دارند. بخشی از کارکنان هم متاهل هستند و پوشش زایمان برایشان مهم است.
اینجا هنوز وقت آن نرسیده است که بهسراغ معرفی بیمهنامه بروید. قبل از معرفی هر شرکت بیمه، چند سوال مهم زیر را از مشتری سازمانی بپرسید:
- بودجه سازمان برای هر نفر چقدر است؟
- آیا پوشش زایمان و ناباروری اهمیت دارد؟
- چند نفر قرار است تحت پوشش قرار بگیرند؟
- کارکنان و افراد تحت تکفل چه ترکیب سنی دارند؟
- کدام خدمات درمانی برای کارکنان اهمیت بیشتری دارد؟
- استفاده از دندانپزشکی و خدمات پاراکلینیکی چقدر اهمیت دارد؟
آیا سازمان ترجیح میدهد حقبیمه پایینتری بپردازد یا پوشش تکمیلی بیشتری داشته باشد؟
با کمک پاسخ این سوالات میفهمیم که برای فروش بیمه درمان تکمیلی باید چه پوششهایی را مقایسه کنیم.
مرحله دوم؛ نیاز کارکنان را به پوششهای بیمهای تبدیل کنید
به همان شرکت نرمافزاری برگردیم. فرض کنید مدیر منابع انسانی بعد از بررسی نیاز کارکنان میگوید:
«دندانپزشکی، زایمان، بستری و خدمات پاراکلینیکی برای ما مهم هستند. از طرف دیگر، بودجه ما اجازه نمیدهد گرانترین طرح بازار را بخریم.»
حالا مسئله شما بهعنوان فروشنده بیمه کاملاً مشخص است. باید ببینیم هر طرح در پوششهای اولویتدار این سازمان چه شرایطی دارد. بنابراین معیارهای مقایسه برای این مشتری بهشکل جدول زیر درمیآید:
| نیاز مطرحشده توسط سازمان | چیزی که باید در طرحها بررسی کنید |
| اهمیت دندانپزشکی | سقف تعهدات دندانپزشکی + فرانشیز |
| استفاده از خدمات تشخیصی | سقف پاراکلینیک و خدمات تشخیصی |
| اهمیت زایمان | سقف تعهدات زایمان + شرایط استفاده |
| نگرانی از هزینههای سنگین | سقف بستری و جراحی |
| بودجه محدود | حقبیمه سرانه در کنار سطح پوشش |
| حساسیت نسبت به پرداخت از جیب | میزان فرانشیز |
| انتظار پوشش گسترده بیمه تکمیلی | استثنائات و محدودیتهای طرح |
مرحله سوم؛ طرحهای واقعی را کنار هم بگذارید
برای این سازمان دو گزینه را بررسی میکنیم. بهعنوان نمونه، میزان تعهدات بیمه تکمیلی گروهی دو شرکت بیمه دی و سامان را در جدول زیر آوردهایم:
| پوششهای بیمه تکمیلی | دی؛ طرح ۱ (طرح بنگاههای کوچک ۱۴۰۵) | بیمه سامان؛ طرح SME 1 (پایه گروهی) |
| بستری و جراحی عمومی | ۶۰ میلیون تومان | ۲۰ میلیون تومان |
| جراحی تخصصی | ۱۲۰ میلیون تومان | ۴۰ میلیون تومان |
| زایمان | ۱۵ میلیون تومان | ۴ میلیون تومان |
| نازایی | ۱۲ میلیون تومان | ۱.۵ میلیون تومان |
| پاراکلینیکی گروه ۱ | ۱۸ میلیون تومان | ۲ میلیون تومان |
| دندانپزشکی | ۴ میلیون تومان | ۵۰۰ هزار تومان |
| عینک | ۱.۵ میلیون تومان | ۱۵۰ هزار تومان |
جدول مقایسه بیمه درمان تکمیلی برای شرکت چه معنایی دارد؟
فرض کنیم مدیر منابع انسانی بگوید دندانپزشکی و پاراکلینیک برای کارکنان اولویت بالایی دارند؛ اینجا اختلاف ۴ میلیون و ۵۰۰ هزار تومان در سقف تعهدات دندانپزشکی برایش اهمیت بیشتری پیدا میکند.
در نتیجه، این جمله را نگویید:
«طرح بیمه دی بهتر است، چون سقف تعهدات بیشتری دارد.»
اینطور بگویید:
«در سازمان شما دندانپزشکی، پاراکلینیک و زایمان جزو نیازهای مهم هستند. در این سه پوشش، طرح بیمه دی سقف بالاتری دارد. اگر بودجه سازمان اجازه میدهد، روی همین پوششها مذاکره کنیم.»
این نوع مذاکره فقط بخشی از بازاریابی بیمه تکمیلی موفق است و باعث فروش بیمهنامه میشود.
مرحله چهارم: فقط سقف تعهدات را مقایسه نکنید
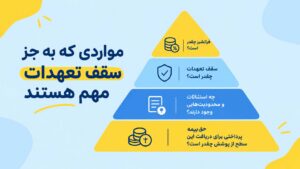
حالا باید ببینید که سازمان بابت سقف پوششهای تکمیلی چه حق بیمهای میپردازد و چقدر فرانشیز دارد. پس هنگام مقایسه بیمه درمان تکمیلی، پاسخ چهار سوال زیر را کنار هم قرار دهید:
- فرانشیز چقدر است؟
- سقف تعهدات چقدر است؟
- چه استثنائات و محدودیتهایی وجود دارند؟
- حقبیمه پرداختی برای دریافت این سطح از پوشش چقدر است؟
مرحله پنجم؛ فرانشیز را به زبان ساده برای مشتری سازمانی توضیح دهید
فرض کنید مدیر سازمان میگوید: «این دو طرح هر دو پوشش تکمیلی دندانپزشکی را دارند؛ پس چرا یکی ارزانتر است؟»
پاسخ فروشنده بیمه:
«باید میزان سقف تعهدات و فرانشیز را هم ببینیم. گاهی یک طرح حقبیمه پایینتری دارد؛ اما هنگام استفاده از خدمات، سهم بیشتری از هزینه برعهده بیمهشده قرار میگیرد. این موضوع به مقدار فرانشیز هر بیمه مربوط میشود.»
سپس به این موضوع اشاره کنید که مثلاً فرانشیز طرحهای بیمه دی ۱۰، ۲۰ و ۳۰% هستند؛ اما فرانشیز بیمه تکمیلی SME سامان ۱۰% است. یعنی در طرح سامان، بیمهشده فقط ۱۰% هزینه را از جیبش میپردازد و ۹۰% باقیمانده را بیمه میدهد. اما در بیمه دی فرق میکند. مثلاً اگر طرح با فرانشیز ۳۰% انتخاب شود، بیمهشده باید تقریباً یکسوم هزینه را خودش بپردازد.
بنابراین، طرحی که حقبیمه کمتری دارد، لزوماً ارزانتر تمام نمیشود؛ چون در زمان استفاده، سهم بیشتری از هزینه روی دوش بیمهشده میافتد. بهجز این موارد، سقف تعهدات هم تفاوت چشمگیری دارد؛ مثلاً در دندانپزشکی، طرح دی تا ۴ میلیون تومان پوشش میدهد؛ اما طرح SME سامان فقط ۵۰۰ هزار تومان است.
مرحله ششم: اگر بودجه محدود بود، اولویتبندی کنید
فرض کنید سازمان میگوید امکان خرید طرح با بالاترین سقف تمام پوششها را ندارد. در این شرایط، دوباره به مرحله اول برگردید و بپرسید کدام خدمات واقعاً برای کارکنان سازمان مهمتر هستند.
به این سناریوی سوال و جواب توجه کنید:
مدیر منابع انسانی: «اگر مجبور باشیم برای کاهش هزینه بعضی پوششها را پایین بیاوریم، از کجا شروع کنیم؟»
پاسخ فروشنده بیمه:
«اول پوششهایی را مشخص کنیم که بیشترین استفاده یا اهمیت را برای کارکنان دارند؛ بعد از این کار، مهمترینها را حفظ کنیم. بعد میتوانیم سقف پوششهایی را که اولویت کمتری دارند بررسی کنیم. در نهایت طرحی را در اختیارتان میگذارم که با نیاز اصلی سازمان شما هماهنگ است.»
با این کار، بهجای اینکه صرفاً ارزانترین بیمه درمان تکمیلی را پیشنهاد کنید، همراه و همدل سازمان میشوید. شما کمک میکنید که مشتری سازمانی شما با بودجهای که دارد، بهترین بیمه را بخرد.
برای انتخاب بیمه درمانی تکمیلی سازمانی، از ازکیسلر مشاوره بگیرید
گاهی بعد از بررسی نیاز سازمان و مقایسه طرحها هنوز برای انتخاب گزینه مناسب شک دارید. در این شرایط از مشاوران ازکیسلر کمک بگیرید. برای دریافت مشاوره تخصصی طبق مراحل زیر جلو بروید:
- مرحله اول: از طریق پنل خودتان در ازکیسلر وارد صفحه اصلی شوید. طبق تصویر روی بیمه تکمیلی کلیک کنید.

- مرحله دوم: روی «بیمه شرکتی» که اختصاصی شرکتها و کارمندان شرکتهاست کلیک کنید.

- مرحله سوم: فرم را تکمیل کنید و روی گزینه «ثبت درخواست و دریافت مشاوره» بزنید.

- مرحله آخر: مشاور متخصص بیمه شرکتی در ازکیسلر با شما تماس میگیرد.
در این گفتوگو نیازهای سازمان، سطح پوشش موردنظر و بودجه مشتری را مطرح کنید. همچنین، درآمد دفتر بیمه خودتان را فراموش نکنید و درباره کارمزد بیمه تکمیلی هم حرف بزنید. به مشاور بگویید ترجیح میدهید با شرکتی همکاری کنید که کارمزد بیمه بیشتری برای بیمهنامه تکمیلی دارد. با این مشاوره تخصصی، هنگام انتخاب شرکتهای بیمه برای پیشنهاد به سازمان، منافع خودتان هم درنظر میگیرد.
طرح خوب، همان طرح متناسب با نیاز مشتری است
یادتان باشد که هیچ طرح بیمهای وجود ندارد که برای همه سازمانها مناسب باشد. فروشنده حرفهای ابتدا نیاز کارکنان را میشناسد؛ سپس برای مقایسه بیمه درمان تکمیلی به پوششها، سقف تعهدات، فرانشیز، استثنائات و محدودیتها توجه میکند. در نهایت قیمت را در کنار سطح خدمات میسنجد و در قالب پیشنهاد یا پروپوزال ارائه میدهد. شما هم همینطور باشید و مثل حرفهایها جلو بروید. برای مطالعه مطالب آموزش بیمه تکمیلی، سایر مقالات آکادمی ازکیسلر را بخوانید.
نظرات
نظر و سؤال خود را درباره این مقاله بنویسید.