اگر ارزش روز خودروی شما از مبلغی که در بیمهنامه بدنه ثبت شده بیشتر شود، ممکن است شرکت بیمه هنگام پرداخت خسارت، فقط بخشی از هزینه را جبران کند؛ حتی اگر روز خرید بیمه، خودرو را به ارزش واقعی بیمه کرده باشید. به این موضوع قاعده نسبی سرمایه میگویند؛ یعنی نسبت مبلغ بیمهشده به ارزش روز خودرو، روی میزان خسارت پرداختی تأثیر میذارد.
برای مثال تصور کنید خودروی خود را به ارزش ۲ میلیارد تومان تحت پوشش بیمه بدنه قرار دادهاید. چند ماه بعد بر اثر تورم و نوسانات بازار، ارزش روز خودرو به ۳ میلیارد تومان میرسد و ناگهان دچار حادثه میشوید. هنگام مراجعه به شرکت بیمه، کارشناس خسارت اعلام میکند که خودروی شما «کمتر از ارزش واقعی» بیمه شده بوده و شرکت طبق قانون، تنها بخشی از هزینه خسارت را میپردازد! این شوک مالی بزرگ ناشی از اجرای «قاعده نسبی سرمایه در ماده ۱۰ قانون بیمه» است. اما آیا شرکت بیمه قانوناً حق دارد خسارت خودرویی را که در روز اول با ارزش واقعی بیمه شده، به بهانه تورم مشمول جریمه کمبیمهگی کند؟
در این مقاله تخصصی از آکادمی ازکیسلر، با بررسی موشکافانه قانون بیمه مصوب ۱۳۱۶، آییننامههای شورای عالی بیمه، بررسی رویه قضایی و سناریوهای عددی، به این پرسش پاسخ قطعی میدهیم.
فرهنگ اصطلاحات کلیدی؛ مفاهیمی که پیش از خواندن باید بدانید
برای تسلط بر مفاهیم حقوقی این مقاله، جدول واژگان زیر را مرور کنید:
| اصطلاح تخصصی | تعریف کاربردی به زبان ساده |
| سرمایه بیمهشده | مبلغ مشخصی که در متن بیمهنامه بهعنوان ارزش توافقشده خودرو ثبت شده است. |
| ارزش واقعی (قیمت عادله) | بهای روز خودرو در بازار آزاد بر اساس ارزیابی کارشناسی. |
| کمبیمهگی (Under-Insurance) | وضعیتی که در آن سرمایه بیمهشده از ارزش واقعی و روز مال کمتر است. |
| خسارت جزئی (Partial Loss) | آسیبی که طی آن خودرو خسارت دیده اما بهصرفه و قابل تعمیر است. |
| خسارت کلی (Total Loss) | از بین رفتن کامل خودرو، سرقت بیش از ۶۰ روز یا زمانی که هزینه تعمیرات فراتر از حد مقرر قانونی رود. |
| الحاقیه افزایش سرمایه | سندی رسمی که در طول اعتبار بیمهنامه صادر شده و ارزش خودرو را متناسب با تورم افزایش میدهد. |
| قاعده نسبی | مکانیسم کسر خسارت به نسبت کسر حقبیمه در صورت کمبیمهگی. |
هشدار حقوقی مهم:
ماده ۱۰ موضوع این مقاله، ماده ۱۰ قانون بیمه مصوب اردیبهشت ۱۳۱۶ است. آن را با ماده ۱۰ قانون بیمه اجباری شخص ثالث مصوب ۱۳۹۵ (پوشش خودروهای نامتعارف) یا قوانین صندوق تأمین خسارتهای بدنی اشتباه نگیرید.
ماده ۱۰ قانون بیمه مصوب ۱۳۱۶ دقیقاً چه میگوید؟
متن صریح ماده ۱۰ قانون بیمه (مصوب ۷ اردیبهشت ۱۳۱۶ مجلس شورای ملی) اشعار میدارد:
«در صورتی که مالی به کمتر از قیمت واقعی بیمه شده باشد، بیمهگر فقط به تناسب مبلغی که بیمه کرده است با قیمت واقعی مال، مسئول خسارت خواهد بود.»
منطق اقتصادی و فرمول ریاضی قاعده نسبی
فلسفه وضع این ماده کاملاً اقتصادی و مبتنی بر اصل عدالت در حقبیمه است؛ نرخ و مبلغ حقبیمه پرداختی توسط بیمهگزار، تابعی از سرمایه بیمهشده است. وقتی بیمهگذاری مال خود را کمتر از ارزش واقعی اظهار میکند، حقبیمه کمتری به صندوق بیمهگر واریز کرده و در نتیجه در زمان حادثه نیز باید خسارت را به همان نسبتِ حقبیمه پرداختی تحویل بگیرد:
خسارت قابل پرداخت = مبلغ خسارت ارزیابیشده × (سرمایه بیمهشده ÷ ارزش واقعی مال)
منشأ اختلاف کجاست؟ سکوت قانونگذار!
ماده ۱۰ قانون بیمه مشخص نکرده است که ارزش واقعی مال باید «در زمان عقد قرارداد» سنجیده شود یا «در روز وقوع حادثه»!
جالب اینجاست که در ماده ۱۱ همین قانون، قانونگذار درباره بیمه کردن بیش از ارزش واقعی، صراحتاً زمان را قید کرده و میگوید:
«چنانچه بیمهگذار یا نماینده او با قصد تقلب مالی را اضافه بر قیمت عادله در موقع عقد قرارداد بیمه داده باشد، عقد بیمه باطل است…».
این نشان میدهد قانونگذار با مفهوم «زمان عقد» آشنا بوده، اما در ماده ۱۰ عامداً یا سهواً این قید زمانی را نیاورده است.
شرایط عمومی بیمه بدنه (آییننامه ۵۳): ملاک، روز حادثه است
برای رفع سکوت ماده ۱۰ در حوزه وسایل نقلیه، شورای عالی بیمه در آییننامه شماره ۵۳ (مصوب ۹ اسفند ۱۳۸۴) تحت عنوان شرایط عمومی بیمه بدنه، چارچوب زمانی را تعیین کرده است.
طبق تبصره ۲ ماده ۲۰ آییننامه ۵۳:
«در صورتی که مبلغ بیمهشده کمتر از ارزش موضوع بیمه در روز وقوع حادثه باشد، بیمهگر فقط به تناسب مبلغ بیمهشده با قیمت واقعی آن در روز حادثه مسئول جبران خسارت خواهد بود.»
این تبصره رویه عملی شرکتهای بیمه را رقم میزند:
- سرمایه درجشده در بیمهنامه با ارزش روز خودرو در لحظه تصادف مقایسه میشود، نه روز صدور.
- حتی اگر بیمهگذار در روز اول خودرو را به ارزش ۱۰۰٪ واقعی بیمه کرده باشد، در صورت وقوع تورم و افزایش قیمت، بیمهنامه مشمول قاعده نسبی کمبیمهگی خواهد شد!
همچنین طبق ماده ۱۹ قانون بیمه، میزان خسارت عبارت است از:
«تفاوت قیمت مال بیمهشده بلافاصله قبل از وقوع حادثه با قیمت باقیمانده آن بلافاصله بعد از حادثه»؛ البته با یک سقف تغییرناپذیر: «در هر صورت حداکثر مسئولیت بیمهگر از مبلغ بیمهشده تجاوز نخواهد کرد.».
مقایسه دو حالت: کمبیمهگی اولیه در برابر تورم پس از صدور
برای تحلیل حقوقی عادلانه، تفکیک جدول زیر میان دو حالت کمبیمهگی ضروری است:
| شاخص مقایسه | کمبیمهگی از ابتدا (روز صدور) | افزایش قیمت ناشی از تورم بازار |
| شرح وضعیت | بیمهگزار از روز اول ارزش خودرو را کمتر اظهار میکند. | هنگام صدور، ارزش دقیق بوده اما بعداً بازار جهش کرده است. |
| عامل رخداد | تصمیم و انتخاب آگاهانه خودِ بیمهگزار. | تورم عمومی اقتصاد و عوامل خارج از اراده بیمهگزار. |
| محل مناقشه | هیچ اختلاف نظری نیست؛ قاعده نسبی ۱۰۰٪ جاری است. | مناقشه اصلی حقوقی و قضایی صنعت بیمه. |
بررسی ادله حقوقی: بیمهگر در برابر بیمهگزار
در پروندههای اختلافی ناشی از تورم، طرفین به مستندات زیر متوسل میشوند:
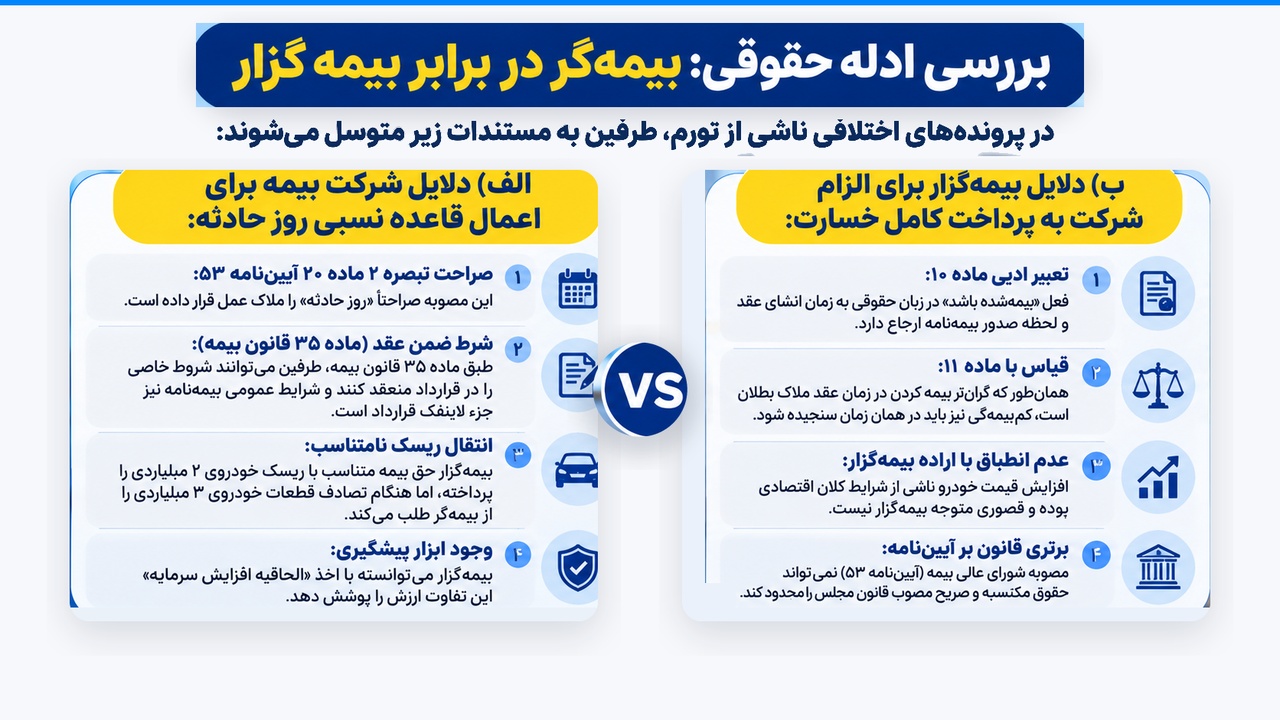
الف) دلایل شرکت بیمه برای اعمال قاعده نسبی روز حادثه:
- صراحت تبصره ۲ ماده ۲۰ آییننامه ۵۳: این مصوبه صراحتاً «روز حادثه» را ملاک عمل قرار داده است.
- شرط ضمن عقد (ماده ۳۵ قانون بیمه): طبق ماده ۳۵ قانون بیمه، طرفین میتوانند شروط خاصی را در قرارداد منعقد کنند و شرایط عمومی بیمهنامه نیز جزء لاینفک قرارداد است.
- انتقال ریسک نامتناسب: بیمهگزار حقبیمه متناسب با ریسک خودروی ۲ میلیاردی را پرداخته، اما هنگام تصادف، قطعات خودروی ۳ میلیاردی را از بیمهگر طلب میکند.
- وجود ابزار پیشگیری: بیمهگزار میتوانسته با اخذ «الحاقیه افزایش سرمایه» این تفاوت ارزش را پوشش دهد.
ب) دلایل بیمهگزار برای الزام شرکت به پرداخت کامل خسارت:
- تعبیر ادبی ماده ۱۰: فعل «بیمهشده باشد» در زبان حقوقی به زمان انشای عقد و لحظه صدور بیمهنامه ارجاع دارد.
- قیاس با ماده ۱۱: همانطور که گرانتر بیمه کردن در زمان عقد ملاک بطلان است، کمبیمهگی نیز باید در همان زمان سنجیده شود.
- عدم انطباق با اراده بیمهگزار: افزایش قیمت خودرو ناشی از شرایط کلان اقتصادی بوده و قصوری متوجه بیمهگزار نیست.
- برتری قانون بر آییننامه: مصوبه شورای عالی بیمه (آییننامه ۵۳) نمیتواند حقوق مکتسبه و صریح مصوب قانون مجلس را محدود کند.
آیا جهش قیمت خودرو مصداق «تشدید خطر» (ماده ۱۶ قانون بیمه) است؟
برخی کارشناسان استدلال میکنند که طبق ماده ۱۶ قانون بیمه، هرگونه تشدید خطر باید ظرف ۱۰ روز به بیمهگر اطلاع داده شود:
- دیدگاه اول: افزایش ارزش اقتصادی خودرو، بار تعهد ریالی بیمهگر را در تأمین قطعات یدکی افزایش داده و نوعی تشدید ریسک مالی است؛ بنابراین بیمهگذار موظف به اطلاعرسانی بوده است.
- دیدگاه دوم (مورد تأیید دکترین حقوقی): تورم و نوسان قیمت، احتمال وقوع تصادف (ریسک فیزیکی) را تغییر نمیدهد. ماده ۱۶ مربوط به تغییرات در کاربری خودرو (مثلاً تبدیل سواری شخصی به تاکسی یا حمل بار) یا دستکاریهای فنی است، نه نوسانات کلان ارزی و تورم بازار.
علاوه بر این، در صورت اثبات تشدید خطر پس از حادثه، طبق ماده ۹ آییننامه ۵۳، خسارت به نسبت حقبیمه دریافتی به حقبیمه واقعی پرداخت میشود که منطق محاسباتی آن با قاعده نسبی سرمایه تفاوت دارد.
تکلیف خسارت کلی (Total Loss) در تصادفات شدید یا سرقت
یکی از بزرگترین سوءتفاهمهای بیمهگزاران، نحوه محاسبه خسارت در حوادث سنگین است. طبق ماده ۱۹ آییننامه ۵۳، خودرو در دو حالت مشمول خسارت کلی میشود:
- خودرو سرقت شده و تا ۶۰ روز پیدا نشود.
- مجموع هزینههای تعمیر، تعویض و نجات از ۷۵ درصد قیمت روز حادثه بیشتر باشد.
نکته هوشمندانه:
وقتی قیمت روز خودرو در بازار بالا میرود، رسیدن هزینه تعمیر به سقف ۷۵٪ دشوارتر شده و خودرویی که باید خسارت کلی اعلام شود، ممکن است در دایره خسارت جزئی قرار گیرد!
فرمول تسویه خسارت کلی (تبصره ۱ ماده ۱۹ آییننامه ۵۳)
طبق قانون، در خسارت کلی:
- ملاک تصفیه، ارزش معاملاتی روز حادثه و حداکثر تا سقف مبلغ بیمهشده خواهد بود.
- کسورات قانونی (فرانشیز، استهلاک قطعات مصرفی و ارزش لاشه بازیافتی) از آن کسر میشود و پرونده بیمه مختومه میگردد.
تحلیل ۳ سناریوی عددی؛ قاعده نسبی چگونه کار میکند؟
در این جدول، ۳ حالت مختلف را با فرض خودرویی که در زمان صدور ۲ میلیارد تومان ارزش داشته، بررسی میکنیم (بدون احتساب فرانشیز و استهلاک):
| فاکتورهای مقایسه | سناریوی ۱: کمبیمهگی اولیه | سناریوی ۲: تورم و خسارت جزئی | سناریوی ۳: تورم و خسارت کلی |
| ارزش واقعی در روز صدور | ۲ میلیارد تومان | ۲ میلیارد تومان | ۲ میلیارد تومان |
| سرمایه ثبتشده در بیمهنامه | ۱ میلیارد تومان | ۲ میلیارد تومان | ۲ میلیارد تومان |
| ارزش واقعی در روز حادثه | ۲ میلیارد تومان | ۳ میلیارد تومان | ۳ میلیارد تومان |
| میزان خسارت ارزیابیشده | ۴۰۰ میلیون تومان | ۴۰۰ میلیون تومان | نابودی کامل خودرو (۳ میلیارد) |
| پرداختی بر مبنای ملاک روز حادثه (آییننامه ۵۳) | ۲۰۰ میلیون تومان | ۲۶۶.۶ میلیون تومان | ۲ میلیارد تومان (سقف سرمایه) |
| پرداختی بر مبنای ملاک روز صدور (دیدگاه سنتی) | ۲۰۰ میلیون تومان | ۴۰۰ میلیون تومان (کامل) | ۲ میلیارد تومان (سقف سرمایه) |
| خسارت تحمیلشده به جیب بیمهگزار | ۲۰۰ میلیون تومان | ۱۳۳.۴ میلیون تومان | ۱ میلیارد تومان (فاصله با ارزش روز) |
تحلیل سناریوها:
- در سناریوی ۱: بیمهگذار از ابتدا ۵۰٪ خودرو را بیمه کرده، بنابراین نصف خسارت (۲۰۰ میلیون) را میگیرد و هیچ اعتراضی مسموع نیست.
- در سناریوی ۲ (چالش اصلی): سرمایه ۲ میلیارد و ارزش روز ۳ میلیارد است (نسبت دو سوم). بنابراین از ۴۰۰ میلیون خسارت، فقط دو سوم آن یعنی حدود ۲۶۶.۶ میلیون تومان پرداخت میشود و بیمهگذار بیش از ۱۳۳ میلیون تومان ضرر میکند!
- در سناریوی ۳: در خسارت کلی، سقف تعهد بیمهگر پرداخت میشود. اگر فرمول قاعده نسبی اعمال شود (۳ ضربدر دو سوم) باز هم عدد به سقف سرمایه یعنی ۲ میلیارد تومان میرسد.
خطای مهلک کارشناسان: اعمال مضاعف قاعده نسبی!
گاهی کارشناسان خسارت دچار خطای محاسباتی شده و در خسارت کلی، ابتدا تعهد را به سقف ۲ میلیارد محدود میکنند و سپس نسبت دو سوم را بر آن اعمال کرده و عدد ۱.۳۳ میلیارد تومان را به دست میآورند!
این اقدام، اعمال دوباره و غیرقانونی قاعده نسبی است که صراحتاً در تضاد با آییننامه ۵۳ بوده و در مراجع قضایی نقض میگردد.
بررسی رویه قضایی؛ محاکم دادگستری چه میگویند؟
در بررسی آرای قضایی پیرامون تعارض ماده ۱۰ قانون بیمه و تبصره ۲ ماده ۲۰ آییننامه ۵۳، دو مرجع مهم وجود دارد:
- دادنامه شماره ۱۴۰۳۳۱۳۹۰۰۰۲۴۲۶۷۵۰ دیوان عدالت اداری:
هیئت تخصصی کار، بیمه و تأمین اجتماعی دیوان عدالت اداری، شکایت متقاضیان برای ابطال تبصره ۲ ماده ۲۰ آییننامه ۵۳ را رد کرد. این رأی نشان میدهد از نظر مرجع اداری، آییننامه ۵۳ شورای عالی بیمه کماکان قانونی، لازمالاجرا و مبنای عملکرد شرکتهای بیمه است. - دادنامه شماره ۱۴۰۴۳۶۳۹۰۰۰۰۱۰۸۸۹۶ دادگاه تجدیدنظر استان لرستان (شعبه دوم):
این دادگاه در حکمی مستقل به بررسی اثر افزایش قیمت بعد از قرارداد پرداخته است. اگرچه آرای محاکم بدوی یا تجدیدنظر اثر الزامآور فراگیر (وحدت رویه) ندارند، اما مسیر دفاعی بیمهگزاران را در محاکم دادگستری بر پایه متن صریح قانون هموار میکنند.
چکلیست کاربردی برای بیمهگزاران و سلرها
برای جلوگیری از غافلگیری در زمان خسارت، جدول اقدامات زیر را اجرا کنید:
| بازه زمانی | اقدام الزامی و حیاتی |
| هنگام صدور بیمهنامه | هرگز سرمایه خودرو را برای پرداخت حقبیمه کمتر، پایینتر از قیمت کارشناسی بازار ثبت نکنید. |
| در طول مدت اعتبار | با هر موج جهش تورمی (افزایش بیش از ۱۵ الی ۲۰ درصد ارزش خودرو)، بلافاصله الحاقیه افزایش سرمایه بگیرید. |
| خرید پوششهای اضافی | بررسی کنید که آیا شرکت بیمهگر، پوشش تکمیلی «نوسان قیمت خودرو» (بین ۲۰ تا ۵۰ درصد مازاد) را ارائه میدهد یا خیر. |
| بلافاصله پس از تصادف | حداکثر ظرف ۵ روز کاری حادثه را کتباً به بیمهگر اعلام کرده و از گسترش دامنه خسارت جلوگیری کنید. |
| هنگام دریافت حواله خسارت | برگه ارزیابی خسارت را با جزئیات کامل مطالبه کنید؛ قیمت مبنای روز حادثه و نحوه کسر نسبت را کتباً تحویل بگیرید. |
| توصیه اختصاصی به سلرها | در زمان صدور یا تمدید، ریسک تورم و قاعده نسبی را به مشتری گوشزد کرده و فروش الحاقیه را بهعنوان نقطه تماس مستمر به کار بگیرید. |
رمزگشایی از قاعده نسبی در بازار نوسانی خودرو
ماده ۱۰ قانون بیمه شمشیر دولبهای است که در اقتصادهای تورمی، عدم آگاهی از آن به ضررهای مالی هنگفت منجر میشود:
- قانون بیمه مصوب ۱۳۱۶ زمان ارزیابی کمبیمهگی را مسکوت گذاشته، اما شرایط عمومی بیمه بدنه مصوب شورای عالی بیمه (آییننامه ۵۳)، ارزش روز وقوع حادثه را ملاک قطعی میداند.
- در خسارتهای جزئی، افزایش ارزش بازار باعث کسر سهم قابلتوجهی از خسارت میشود.
- در خسارتهای کلی، اگرچه قاعده نسبی پرداختی را از سقف تعهد پایینتر نمیآورد، اما فاصله تورمی ایجادشده متوجه شخص بیمهگزار خواهد بود.
به عنوان نماینده یا مشاور حرفهای در ازکیسلر: هوشمندی شما در پیشنهاد صدور دورهای الحاقیه افزایش سرمایه و یادآوری رشد قیمت خودرو به مشتریان، تفاوت یک فروشنده معمولی با یک مشاور معتمد بیمهای است.
نظرات
نظر و سؤال خود را درباره این مقاله بنویسید.