الحاقیه بیمه یکی از اسناد مهم در قراردادهای بیمهای است که برای ثبت برخی تغییرات، اصلاح اطلاعات یا اضافهکردن تعهدات و پوششها صادر میشود. ممکن است بعد از خرید بیمهنامه، بخواهید مشخصات خودروی خود را اصلاح کنید، پوششهای بیشتری به بیمه بدنه اضافه کنید یا درباره تغییرات مربوط به مالکیت خودرو اقدام کنید. در چنین شرایطی، بسته به نوع بیمه و ماهیت تغییر، ممکن است صدور الحاقیه یا انجام فرایند دیگری از سوی شرکت بیمه لازم باشد.
ازکی آکادمی در این مقاله، شما را با مفهوم الحاقیه بیمه، انواع آن در بیمه شخص ثالث و بدنه، مدارک موردنیاز و نکات مهم پیش از درخواست صدور الحاقیه آشنا میکند.
الحاقیه بیمه چیست؟
الحاقیه بیمه را از دو نگاه حقوقی و معمول میتوان تعریف کرد.
تعریف حقوقی الحاقیه بیمه
طبق ماده ۲ قانون بیمه مصوب ۱۳۱۶، قرارداد بیمه و شرایط آن باید بهصورت کتبی تنظیم شود و سند آن «بیمهنامه» نام دارد. الحاقیه نیز سندی است که شرکت بیمه برای ثبت و مستندسازی تغییرات موردتوافق در بیمهنامه صادر میکند.
الحاقیه معمولاً به بیمهنامه اصلی ارجاع میدهد و باید همراه با آن بررسی شود. بااینحال، لازم نیست هر تغییر در اطلاعات بیمهنامه الزاماً از طریق الحاقیه انجام شود؛ روش اصلاح اطلاعات یا تغییر تعهدات به نوع بیمه، ماهیت تغییر و مقررات مربوط بستگی دارد.
تعریف ساده الحاقیه بیمه
به زبان ساده، الحاقیه را میتوان سند رسمی ثبت یک تغییر در بیمهنامه دانست. برای مثال، اگر بخواهید پوشش اضافی به بیمه بدنه خود اضافه کنید یا اطلاعات ثبتشده در بیمهنامه را اصلاح کنید، شرکت بیمه بررسی میکند که چه اقدامی لازم است و در صورت نیاز، الحاقیه صادر میکند.
نکته مهم این است که صدور الحاقیه همیشه به معنای افزایش حق بیمه نیست؛ بعضی تغییرات ممکن است باعث افزایش یا کاهش حق بیمه شوند و برخی دیگر صرفاً اصلاح اطلاعات باشند.
انواع الحاقیه بیمه شخص ثالث
بیمه شخص ثالث، بیمهای اجباری است که تعهدات آن تابع قانون بیمه اجباری خسارات واردشده به شخص ثالث در اثر حوادث ناشی از وسایل نقلیه است. به همین دلیل، تغییرات مربوط به این بیمه باید با مقررات قانونی و ضوابط اجرایی آن هماهنگ باشد.
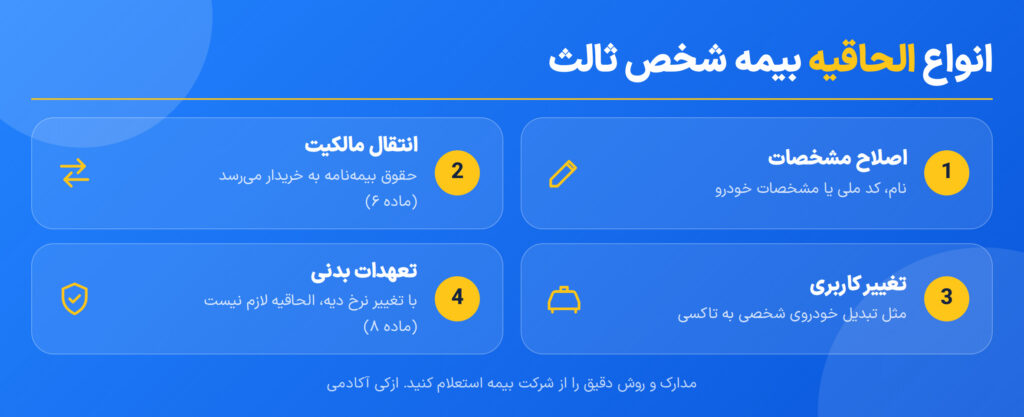
تغییر اطلاعات و اصلاح مشخصات بیمهنامه
اگر اطلاعاتی مانند نام، کد ملی یا مشخصات وسیله نقلیه در بیمهنامه اشتباه ثبت شده باشد، باید موضوع را به شرکت بیمه اطلاع دهید. شرکت بیمه پس از بررسی مدارک، روش مناسب برای اصلاح اطلاعات را اعلام میکند؛ این فرایند ممکن است با صدور الحاقیه انجام شود.
مدارک احتمالی:
- بیمهنامه شخص ثالث
- کارت ملی بیمهگزار یا مالک، حسب مورد
- کارت خودرو یا سند مالکیت
- مدرک معتبر برای اثبات اطلاعات صحیح
انتقال مالکیت خودرو
با انتقال مالکیت خودرو، وضعیت حقوق و تعهدات بیمهنامه شخص ثالث نیز تابع مقررات قانونی میشود. طبق ماده ۶ قانون بیمه اجباری شخص ثالث، از تاریخ انتقال مالکیت وسیله نقلیه، حقوق و تعهدات ناشی از قرارداد بیمه به انتقالگیرنده منتقل میشود و او تا پایان مدت بیمهنامه، بیمهگزار محسوب خواهد شد.
در همین ماده تصریح شده است که تخفیفهای ناشی از نداشتن حوادث منجر به خسارت، متعلق به انتقالدهنده است. او میتواند مطابق ضوابط مربوط، این تخفیفها را به وسیله نقلیه دیگری از همان نوع که متعلق به خودش یا همسر، والدین یا فرزندان بلاواسطهاش باشد، منتقل کند.
بنابراین، نباید انتقال مالکیت، انتقال تخفیف عدم خسارت و صدور الحاقیه را یک فرایند واحد در نظر گرفت. برای ثبت تغییرات و تعیین تکلیف تخفیفها، باید مقررات و فرایند اجرایی شرکت بیمه بررسی شود.
مدارک احتمالی برای پیگیری تغییرات:
- بیمهنامه شخص ثالث
- مدرک انتقال مالکیت یا سند مالکیت خودرو
- کارت ملی اشخاص مرتبط
- مدارک خودروی جایگزین، در صورت درخواست انتقال تخفیف
فهرست نهایی مدارک را از شرکت صادرکننده بیمه استعلام کنید.
تغییر کاربری خودرو
نوع کاربری وسیله نقلیه از عوامل مؤثر بر محاسبه حق بیمه شخص ثالث است. بنابراین، اگر کاربری خودرو تغییر کند، مانند تبدیل خودروی شخصی به تاکسی، باید موضوع را به شرکت بیمه اطلاع دهید تا آثار آن بر بیمهنامه بررسی شود.
ماده ۱۶ قانون بیمه مصوب ۱۳۱۶ درباره تشدید خطر یا تغییر وضعیت موضوع بیمه، تکلیف اطلاعرسانی به بیمهگر را در شرایط مقرر توضیح میدهد. بااینحال، پیامدهای دقیق تغییر کاربری را باید با توجه به نوع بیمه، مقررات خاص آن و شرایط قرارداد بررسی کرد؛ نمیتوان نتیجه گرفت که هر تغییر کاربری بهتنهایی و در همه شرایط باعث بیاعتباری بیمهنامه یا رد خسارت میشود.
مدارک احتمالی:
- بیمهنامه
- کارت خودرو و مدارک مالکیت
- مدرک رسمی تغییر کاربری
- تغییر میزان تعهدات بیمه شخص ثالث
در بیمه شخص ثالث باید میان تعهدات بدنی و تعهدات مالی تفاوت قائل شوید.
تعهدات بدنی: طبق ماده ۸ قانون بیمه اجباری شخص ثالث، حداقل تعهدات بدنی بر اساس حداقل ریالی دیه تعیین میشود و بیمهگزار برای افزایش این حداقل به دلیل تغییر نرخ دیه، ملزم به دریافت الحاقیه نیست.
تعهدات مالی: اگر بخواهید خسارت مالی بیشتری از حداقل پوشش قانونی تحت پوشش قرار بگیرد، میتوانید پوشش مالی مازاد یا بیمه تکمیلی مربوط را مطابق ضوابط تهیه کنید. شرایط و نحوه ثبت این پوشش را باید از شرکت بیمه استعلام کنید.
در نتیجه، این ادعا که با هر افزایش نرخ دیه، صدور الحاقیه برای بهروزرسانی تعهدات بدنی الزامی است، صحیح نیست.
انواع الحاقیه بیمه بدنه
بیمه بدنه برخلاف بیمه شخص ثالث، بیمهای اختیاری است و پوششها و شرایط آن بر اساس قرارداد، شرایط عمومی و خصوصی بیمهنامه تعیین میشود. در این بیمه، بعضی تغییرات ممکن است از طریق الحاقیه ثبت شوند؛ اما پذیرش درخواست و مدارک موردنیاز به شرایط بیمهنامه و ضوابط شرکت بیمه بستگی دارد.
افزایش سرمایه بیمهشده خودرو
سرمایه بیمهشده باید با ارزش مورد توافق و شرایط بیمهنامه تناسب داشته باشد. اگر ارزش خودرو افزایش پیدا کند اما سرمایه بیمهشده متناسب با آن اصلاح نشود، ممکن است در زمان خسارت با محدودیت در جبران خسارت مواجه شوید.
ماده ۱۰ قانون بیمه مصوب ۱۳۱۶ مقرر میکند که اگر مالی به مبلغی کمتر از قیمت واقعی بیمه شده باشد، مسئولیت بیمهگر در جبران خسارت به نسبت مبلغ بیمهشده به قیمت واقعی محاسبه میشود. اجرای این قاعده و نحوه محاسبه خسارت باید با توجه به شرایط قرارداد و مقررات قابلاعمال بررسی شود.
برای مثال: فرض کنید ارزش واقعی خودروی شما ۲ میلیارد تومان است، اما سرمایه بیمهشده آن یک میلیارد تومان تعیین شده است. در صورت تحقق شرایط اجرای قاعده نسبی، ممکن است خسارت متناسب با نسبت سرمایه بیمهشده به ارزش واقعی محاسبه شود؛ بنابراین، صرف داشتن بیمه بدنه به معنای جبران کامل هر خسارت نیست.
برای درخواست افزایش سرمایه، شرکت بیمه ممکن است ارزیابی مجدد خودرو، تصاویر بهروز یا مدارک دیگری درخواست کند.
اضافهکردن پوششهای تکمیلی
ممکن است بخواهید پوششهایی مانند شکست شیشه، بلایای طبیعی یا سرقت قطعات و لوازم خودرو را به بیمه بدنه اضافه کنید. امکان خرید این پوششها به شرایط و محصولات شرکت بیمه بستگی دارد.
برای اضافهکردن پوشش تکمیلی، ابتدا بررسی کنید:
- آیا پوشش موردنظر در شرکت بیمه ارائه میشود؟
- آیا شرکت برای اضافهکردن آن، بازدید مجدد خودرو را لازم میداند؟
- حق بیمه اضافی چقدر است؟
- پوشش از چه زمانی و با چه شرایطی معتبر خواهد بود؟
صرف درخواست الحاقیه به معنای شروع فوری پوشش نیست؛ تاریخ اعتبار و شرایط درجشده در سند صادرشده را بررسی کنید.
اصلاح مشخصات خودرو
تغییر رنگ، موتور، شاسی یا سایر مشخصات خودرو ممکن است بر اطلاعات بیمهنامه و ارزیابی خطر اثر بگذارد. در این شرایط، موضوع را به شرکت بیمه اعلام کنید تا مشخص شود اصلاح اطلاعات یا صدور الحاقیه لازم است یا خیر.
اگر تغییرات در مدارک رسمی خودرو ثبت شده باشند، شرکت بیمه ممکن است مدارک بهروز را درخواست کند.
انتقال بیمه بدنه به خودروی دیگر
انتقال بیمه بدنه از یک خودرو به خودروی دیگر، لزوماً به معنای تغییر ساده موضوع بیمهنامه با یک الحاقیه نیست. از آنجا که مشخصات، ارزش و وضعیت خودرو در تعیین شرایط و حق بیمه بدنه نقش دارند، شرکت بیمه باید امکان این تغییر را بررسی کند.
بسته به مقررات و رویه شرکت، ممکن است فرایند اصلاح قرارداد، صدور الحاقیه یا ابطال بیمهنامه قبلی و صدور بیمهنامه جدید مطرح شود. پیش از انجام معامله یا خرید خودروی جدید، روش دقیق را از شرکت بیمه استعلام کنید.
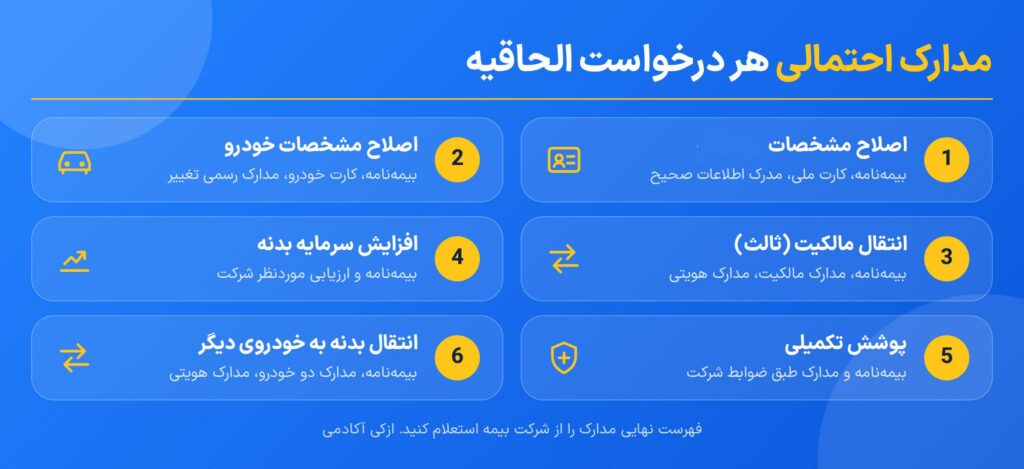
مدارک لازم برای صدور الحاقیه بیمه
مدارک موردنیاز به نوع بیمه، علت درخواست و شرکت صادرکننده بستگی دارد. جدول زیر مدارک احتمالی را نشان میدهد؛ این فهرست را نباید جایگزین فهرست رسمی مدارک شرکت بیمه دانست.
اگر الحاقیه لازم را دریافت نکنیم چه میشود؟
پیامد ثبتنکردن تغییرات به نوع بیمه و ماهیت تغییر بستگی دارد. برای مثال، اگر سرمایه بیمه بدنه کمتر از ارزش واقعی خودرو باشد، ممکن است قاعده نسبی ماده ۱۰ قانون بیمه بر محاسبه خسارت اثر بگذارد. همچنین، اعلامنکردن تغییراتی که طبق قانون یا قرارداد باید به بیمهگر اطلاع داده شوند، میتواند پیامدهای قراردادی داشته باشد.
بااینحال، درست نیست بگوییم هرگونه دریافتنکردن الحاقیه در همه بیمهها به رد خسارت منجر میشود. در بیمه شخص ثالث نیز باید مقررات خاص این بیمه را در نظر گرفت؛ برای نمونه، قانون در مورد انتقال مالکیت و افزایش حداقل تعهدات بدنی احکام مشخصی دارد.
پیش از درخواست الحاقیه، شرایط بیمهنامه را بررسی کنید
الحاقیه ابزاری برای ثبت تغییرات در قرارداد بیمه است، اما همه تغییرات الزاماً از یک مسیر انجام نمیشوند. در بیمه شخص ثالث، مقررات قانونی درباره انتقال مالکیت و تعهدات بدنی اهمیت ویژهای دارند؛ در بیمه بدنه نیز ارزش خودرو، پوششهای انتخابی و شرایط قرارداد بر نحوه اصلاح بیمهنامه اثر میگذارند.
برای جلوگیری از ابهام هنگام دریافت خسارت، هر تغییر مهم در مشخصات خودرو، کاربری یا پوششهای بیمهای را با شرکت بیمه مطرح کنید و پیش از اتکا به تغییرات، سند صادرشده و تاریخ اعتبار آن را بررسی کنید.
برای آشنایی با انواع بیمهنامهها و شرایط پوششهای بیمهای، دیگر مقالات آموزشی آکادمی ازکی را دنبال کنید.
نظرات
نظر و سؤال خود را درباره این مقاله بنویسید.