تصور کنید موقع تمدید بیمه شخص ثالث، تاریخ پایان بیمهنامهی قبلیتان را دقیق نمیدانید. یا قصد دارید خودروی دستدومی بخرید و میخواهید از وضعیت بیمه و تخفیف عدم خسارت آن مطلع شوید. بیاطلاعی از تاریخ انقضا ممکن است پوشش بیمهای را از بین ببرد و مشکل مالی و قانونی بسازد.
با سامانه رسمی سنهاب میتوانید رایگان و بدون ثبتنام اصالت، تاریخ شروع و پایان بیمهنامه و اطلاعات آن را بررسی کنید. در این مقاله از آکادمی ازکی با نحوه استعلام بیمهنامه از سامانه سنهاب، بررسی تاریخ اعتبار بیمه، مشاهده سوابق بیمهای و درصد تخفیف بیمه شخص ثالث آشنا میشوید.
سنهاب چیست؟
سنهاب مخفف «سامانه نظارت و هدایت الکترونیکی بیمه» است. بیمه مرکزی جمهوری اسلامی ایران آن را برای گردآوری و یکپارچهسازی اطلاعات صنعت بیمه و نظارت بر شرکتهای بیمه ساخته است. یکی از کاربردهای مهم این سامانه برای بیمهگذاران، استعلام اصالت بیمهنامه است. با آن میتوانید مطمئن شوید بیمهنامهای که دریافت کردهاید واقعاً به ثبت رسیده و اطلاعاتش با نسخهی شما میخواند.
در فرایند استعلام بیمه شخص ثالث چه اطلاعاتی نمایش داده میشود؟
بسته به نوع استعلام و بیمهنامه، معمولاً این موارد را در فرایند استعلام میبینید:
| اطلاعات | کاربرد |
| تاریخ شروع و پایان بیمهنامه | بررسی مدت اعتبار و زمان مناسب تمدید |
| شماره بیمهنامه و کد یکتا | شناسایی بیمهنامه و پیگیری اطلاعات ثبتشده |
| نام شرکت بیمهگر | تشخیص شرکت صادرکننده |
| سوابق بیمهای | بررسی بیمهنامههای مرتبط، در حد اطلاعات قابل ارائه |
| درصد تخفیف عدم خسارت | آگاهی از تخفیف ثبتشده |
| مشخصات وسیله نقلیه | تطبیق خودرو یا موتورسیکلت با بیمهنامه |
اطلاعات قابل مشاهده به نوع استعلام و امکانات سامانه بستگی دارد. استعلام به معنای تضمین پوشش همهی خسارتها هم نیست. برای دیدن حدود تعهدات و استثناها باید متن بیمهنامه را بخوانید.
روشهای استعلام بیمهنامه
برای شروع، به سایت رسمی بیمه مرکزی (centinsur.ir) بروید. از «میز خدمت» گزینهی «استعلام اصالت بیمهنامه» را انتخاب کنید و یکی از روشها را بزنید. نام و جای گزینهها ممکن است با بهروزرسانی سایت عوض شود.
| روش جستجو | چه چیزی لازم است | چه زمانی کاربرد دارد |
| کد یکتا | کد یکتای بیمهنامه، کد ملی بیمهگذار و شمارهی همراه | وقتی نسخهی بیمهنامه دستتان است |
| شماره بیمهنامه | شمارهی چاپشده روی بیمهنامه و کد ملی | وقتی نسخهی بیمهنامه دستتان است |
| کد VIN (شماره شاسی) | کد ۱۷ رقمی VIN و شمارهی همراه | وقتی بیمهنامه ندارید یا هنگام خرید خودرو |
| پیامک | کد یکتا، شماره بیمهنامه یا VIN با کد ملی | وقتی اینترنت ندارید |
| پلاک و کد ملی مالک | از طریق پلتفرمهای متصل به سنهاب | استعلام سریع روزمره |
نکات مهم
- کد یکتا: شبیه اثر انگشت بیمهنامه است و دقیقترین راه تأیید اصالت.
- شماره بیمهنامه: عدد را دقیقاً با قالب خواستهشده وارد کنید.
- VIN: روی کارت خودرو و مدارک آن درج شده و برخلاف پلاک با تغییر مالکیت یا تعویض پلاک عوض نمیشود. شمارهی شاسی و VIN در بسیاری از خودروها یکی هستند، پس دقیقاً همان قالبی را وارد کنید که سامانه میخواهد. شمارهی همراه معمولاً باید متعلق به همان کد ملی باشد.
- پیامک: پیام را به شمارهی ۳۰۰۰۲۶۲۱ بفرستید. قالبها به این شکلاند: شماره بیمهنامه*کد ملی*۱، کد یکتا*کد ملی*۲، VIN*کد ملی*۳. قالبها ممکن است تغییر کنند. اگر پیامک جواب نداد، از راهنمای رسمی بیمه مرکزی استفاده کنید.
- پلاک: بعضی پلتفرمهای متصل به سنهاب با پلاک و کد ملی مالک استعلام میدهند. اگر پلاک ثبتشده با پلاک روی کارت فرق داشته باشد، نتیجه ممکن است خطا بدهد. برای موتورسیکلت معمولاً VIN یا کد یکتا قابلاعتمادتر است.
استفاده از سنهاب رایگان است و نیاز به ثبتنام ندارد. اطلاعات هویتی را فقط در درگاههای رسمی و معتبر وارد کنید.
پس از استعلام بیمهنامه چه مواردی را بررسی کنیم؟
نتیجه را فقط نبینید، آن را با مدارکتان تطبیق دهید:
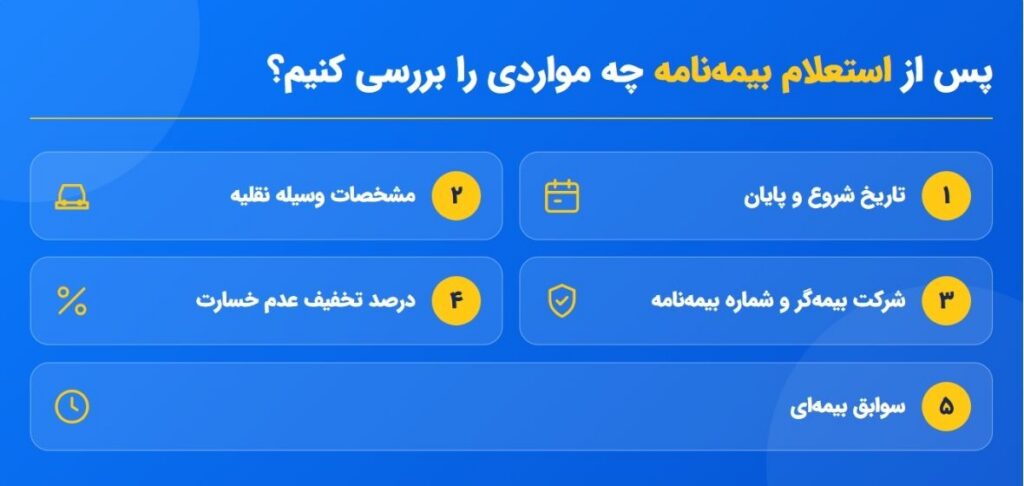
- تاریخ شروع و پایان: بیمهنامه هنوز معتبر است یا به زمان تمدید نزدیک شده؟
- مشخصات وسیله نقلیه: پلاک و VIN با کارت خودرو یکی است؟
- شرکت بیمهگر و شماره بیمهنامه: با نسخهی دریافتی میخواند؟
- درصد تخفیف عدم خسارت: اگر مغایرتی دیدید، از شرکت بیمه پیگیری کنید.
- سوابق بیمهای: در صورت نمایش، برای آگاهی از وضعیت قبلی بخوانید.
تخفیف عدم خسارت چه اهمیتی دارد؟
تخفیف عدم خسارت در بیمه شخص ثالث به سابقهی خسارت و ضوابط قانونی و بیمهای وابسته است. هنگام تمدید، سالهای بدون خسارت و درصد ثبتشده در حق بیمهی شما اثر دارد. درصد تخفیف را از روی مدت مالکیت خودرو یا حدس شخصی حساب نکنید. به اطلاعات استعلام و تایید شرکت بیمه استناد کنید. در برخی خدمات مثل «استعلام تخفیفات ثالث»، این اطلاعات جدا نمایش داده میشود.
اگر خودرو را تازه خریدهاید یا تغییر مالکیت داشته
این بخش برای فروشندهها و نمایندگان بیمه مهم است. تخفیف عدم خسارت به مالک تعلق دارد، نه خودرو. پس سابقهی تخفیف بیمهنامهای که به نام مالک قبلی صادر شده، خودکار برای مالک جدید قابل استفاده نیست.
مثلاً اگر خودروی دستدومی بیمهنامهی قبلی با ۴۰٪ تخفیف دارد، این ۴۰٪ را در سفارش جدید وارد نکنید. اگر خریدار خودش سابقهی تخفیف دارد، آن را جدا و با فرایند انتقال تخفیف بررسی کنید.
در این شرایط ممکن است این اتفاقها را تجربه کنید:
- پلاک ثبتشده با پلاک روی کارت فرق دارد. این معمولاً بعد از خرید و فروش یا تعویض پلاک رخ میدهد و لزوماً به معنای اشتباه بودن سوابق نیست.
- بیمهنامه در سنهاب پیدا نمیشود یا اطلاعات نمیخواند. اگر بیمهنامه در سنهاب ثبت نشده باشد یا نسخهاش را نداشته باشید، صدور بیمهنامهی جدید دچار مشکل میشود. با شرکت صادرکننده تماس بگیرید.
- تخفیف صفر محاسبه میشود. اگر اطلاعات با سوابق سنهاب تطبیق نداشته باشد، ممکن است تخفیف صفر لحاظ شود.
در این مرحله چه باید کرد؟
- علت مغایرت را مشخص کنید: تغییر مالکیت یا تعویض پلاک.
- بهجای تکیه بر پلاک، VIN را هم تطبیق دهید.
- اگر برای انتقال تخفیف لازم بود، تاریخچهی همان پلاکی را بگیرید که تخفیف روی آن ثبت شده، نه لزوماً پلاک فعلی. این تاریخچه را میتوان از خدمات خودرو در سامانههای مثل قبضینو دریافت کرد.
- قبل از نهایی شدن خرید، مغایرت را به مشتری نشان دهید. این به او فرصت میدهد تخفیف را با سوابق خودش پیگیری کند، نه اینکه بعد از پرداخت غافلگیر شود.
مثال کاربردی
سارا مالک یک سواری است و میخواهد بیمه شخص ثالث را تمدید کند. شماره بیمهنامهی قبلی را ندارد ولی مدارک خودرو را دارد.
- ورود به بخش استعلام: به سایت بیمه مرکزی میرود و «استعلام اصالت بیمهنامه» را انتخاب میکند.
- انتخاب روش جستجو: چون شماره بیمهنامه ندارد، با VIN استعلام میگیرد. VIN را از کارت خودرو و شمارهی همراه خودش را وارد میکند.
- بررسی تاریخ اعتبار: تاریخ پایان بیمهنامه را میبیند. اگر نزدیک است، پیش از سررسید تمدید میکند. اگر تمام شده، سریع بیمهنامه میگیرد و تا آن موقع رانندگی نمیکند.
- بررسی تخفیف عدم خسارت: درصد تخفیف ثبتشده را با عددی که هنگام تمدید به او اعلام میشود مقایسه میکند. اگر فرق داشت، از شرکت بیمه درخواست بررسی سوابق میکند.
- تصمیم آگاهانه: در پایان، سارا اطلاعات بیمهنامه و تخفیف ثبتشده را در اختیار دارد و میتواند با آگاهی بیشتری برای تمدید اقدام کند. این کار احتمال غافلگیری ناشی از پایان اعتبار بیمهنامه یا اختلاف در اطلاعات تخفیف را کاهش میدهد.
این مثال نشان میدهد که استعلام سنهاب فقط یک جستوجوی اینترنتی ساده نیست؛ بلکه راهی برای بررسی اطلاعات، مدیریت زمان تمدید بیمه و تصمیمگیری دقیقتر درباره بیمه شخص ثالث است. البته نتیجه نهایی باید بر اساس اطلاعات واقعی نمایشدادهشده در سامانه و تأیید شرکت بیمه بررسی شود.
قبل از تمدید یا خرید بیمه، استعلام سنهاب را بگیرید
سنهاب ابزاری رایگان برای بررسی اصالت بیمهنامه، تاریخ اعتبار و تخفیف عدم خسارت است. برای استفادهی مؤثر از آن، تاریخ پایان بیمهنامه را چک کنید و تمدید را به روزهای آخر موکول نکنید. بسته به مدارکی که دارید، یکی از روشهای کد یکتا، شماره بیمهنامه، VIN یا پیامک را انتخاب کنید و نتیجه را با مدارک خودرو تطبیق دهید؛ اگر مغایرتی دیدید، موضوع را از شرکت بیمه پیگیری کنید. در خرید خودروی دستدوم هم فراموش نکنید که تخفیف مالک قبلی به مالک جدید منتقل نمیشود و نباید آن را برای خودتان فرض کنید. در نهایت، اطلاعات هویتی خود را فقط در درگاههای رسمی و معتبر وارد کنید.
نظرات
نظر و سؤال خود را درباره این مقاله بنویسید.