
توانگری مالی شرکت های بیمه ممکن است در نگاه اول اصطلاحی تخصصی و کمی مبهم به نظر برسد. معمولاً هنگام خرید بیمهنامه، قیمت، سقف تعهدات و نوع پوششها را مقایسه میکنید؛ اما یک نکته حیاتی دیگر هم وجود دارد که نباید فراموش شود:
آیا این شرکت بیمه در روز وقوع حادثه، قدرت و سرمایه کافی برای پرداخت کامل خسارت شما را دارد؟
در پاسخ به این سوال، سنجش توانگری مالی شرکت های بیمه اهمیت پیدا میکند. اما منظور از توانگری چیست؟ به زبان خیلی ساده، توانگری مالی (Financial Solvency) نشان میدهد که یک شرکت بیمه تا چه اندازه پشتوانه مالی قابل اعتمادی دارد و آیا داراییهایش برای جبران خسارتهای مشتریان کافی است یا خیر.
در این مقاله که تیم ازکی آکادمی بر اساس آخرین آمار سال ۱۴۰۵ جمعآوری کردهاست، قصد داریم توانگری مالی شرکتهای بیمه در سال ۱۴۰۵، سطوح ۱ تا ۵ آن، فرمول دقیق محاسبه و فاکتورهای کلیدی ارزیابی ریسک را به زبان ساده بررسی کنیم. در ادامه به پاسخ این پرسش میرسید که آیا توانگری مالی بالاتر، الزاما به معنی پرداخت سریعتر خسارت است یا خیر.
توانگری مالی شرکت بیمه چیست؟
وقتی بیمهنامه میخرید، در واقع با شرکت بیمه یک قرارداد میبندید تا در روزهای سخت از شما پشتیبانی کند. اگر شرکت بیمه از نظر مالی ضعیف باشد، ممکن است هنگام وقوع خسارتهای بزرگ با مشکل نقدینگی مواجه شود. بنابراین اطلاع از توانگری مالی شرکت های بیمه به شما کمک میکند شرکت مطمئنی را انتخاب کنید و نگران ورشکستگی یا خلف وعده بیمهگر نباشید.
توانگری مالی شرکت های بیمه که به معنای کافی بودن میزان منابع مالی شرکت بیمه در برابر ریسکها و تعهداتش نسبت به بیمهگزار است، بر اساس آییننامه شماره ۶۹ شورای عالی بیمه، شامل یک نسبت است که از مقایسه سرمایه موجود شرکت با سرمایه الزامی آن به دست میآید.
فرمول توانگری مالی به این شکل است:
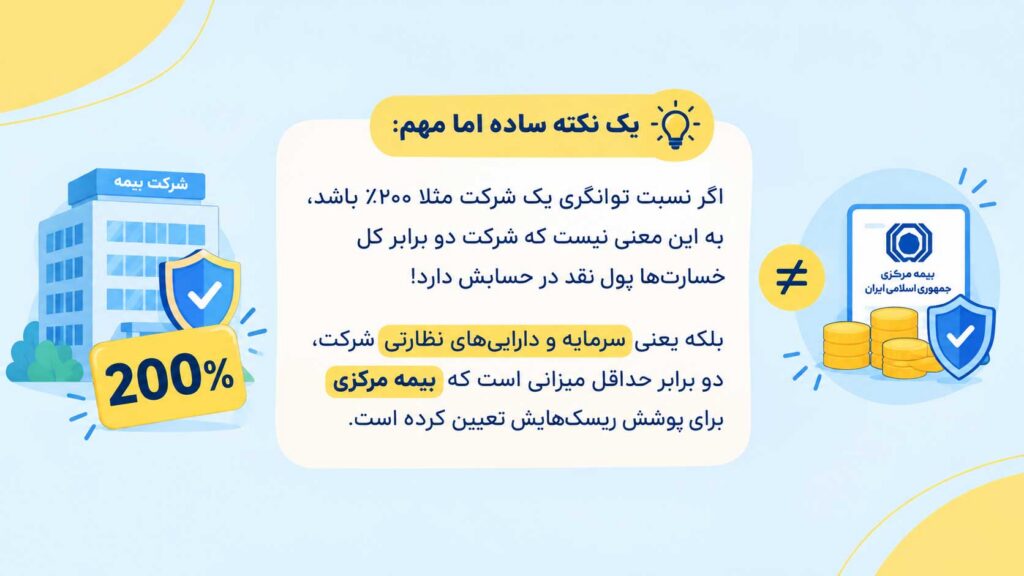
نسبت توانگری مالی = (سرمایه موجود ÷ سرمایه الزامی) × ۱۰۰
برای درک بهتر این فرمول، مثال تصویر زیر را مطالعه کنید.
چرا توانگری مالی شرکتهای بیمه مهم است؟
شرکتهای بیمه با دریافت حق بیمه، ریسکهای مختلف را میپذیرند و اگر حادثهای رخ دهد باید طبق شرایط بیمهنامه، تعهدات خود را انجام دهند. هرچه تنوع ریسکهای پذیرفتهشده متفاوت باشد، سرمایه مورد نیاز شرکت نیز به همان اندازه قابل تغییر است.
بنابراین، توانگری مالی به بیمهگزار کمک میکند نسبت به کافی بودن میزان سرمایه شرکت در برابر ریسکهای پذیرفتهشده نگاه دقیق و اصولیتری پیدا کند.
توجه داشته باشید که حین خرید بیمه، علاوه بر توانگری مالی شرکت های بیمه، شاخصهای زیر را هم بررسی کنید:
- سابقه پرداخت خسارت
- فرانشیز بیمه
- پوششهای بیمهنامه
- شبکه مراکز پرداخت خسارت
- سقف تعهدات
- استثنائات بیمهنامه
- وضعیت شکایات و رضایت بیمهگزاران
بررسی ۵ سطح توانگری مالی شرکت های بیمه در سال ۱۴۰۵
جدول توانگری مالی، هر سال توسط بیمه مرکزی ایران و بر اساس فرمولی که پیشتر گفته شد اعلام میشود. شرکتهای بیمه موظفاند صورتهای مالی حسابرسی شده خود را هر سال به این سازمان ارسال کنند تا جدول سطوح توانگری بر مبنای آن طراحی شود.
در صنعت بیمه ایران، حداقل نسبت توانگری مالی استاندارد عدد ۱۰۰ درصد است. بیمه مرکزی شرکتها را بر اساس این عدد به ۵ سطح تقسیم میکند:
بررسی سطوح ۱ تا ۵ توانگری مالی
| سطح توانگری | درصد توانگری مالی | وضعیت شرکت | وضعیت نظارتی و تعهدات قانونی |
| سطح ۱ | ۱۰۰٪ یا بیشتر | عالی و مطلوب | توانایی کامل در پرداخت خسارتها؛ بدون نیاز به مداخله بیمه مرکزی. |
| سطح ۲ | ۷۰٪ تا ۹۹٪ | قابلقبول | توانایی پرداخت خسارت را دارد، اما باید برنامهای برای تقویت وضعیت مالی خود ارائه دهد. |
| سطح ۳ | ۵۰٪ تا ۶۹٪ | نسبتاً ضعیف | شرکت باید برنامه ۲ ساله افزایش سرمایه و بهبود مالی را به بیمه مرکزی تحویل دهد. |
| سطح ۴ | ۱۰٪ تا ۴۹٪ | ضعیف | الزام به ارائه برنامه ۱ ساله افزایش سرمایه؛ همراه با محدودیت در صدور بیمهنامه و ممنوعیت پاداش مدیران. |
| سطح ۵ | کمتر از ۱۰٪ | بسیار ضعیف | احتمال تعلیق یا ابطال پروانه فعالیت شرکت در یک یا چند رشته بیمهای و ممنوعیت صدور بیمهنامه جدید. |
جدول مقایسه توانگری مالی شرکت های بیمه در سال ۱۴۰۵
در جداول زیر، آخرین آمار و رتبهبندی توانگری مالی شرکت های بیمه از جمله بیمههای عمومی، تخصصی زندگی و اتکایی، بر اساس گزارشهای رسمی آورده شده است:
جدول ۱؛ شرکتهای بیمه عمومی و مختلط در سال ۱۴۰۵
| نام شرکت بیمه | نسبت توانگری ۱۴۰۵ | سطح توانگری | توضیحات و وضعیت |
| هوشمند فردا | ۹۹۷٪ | سطح یک | کسب بالاترین نسبت توانگری در جدول |
| پردیس | ۹۲۵٪ | سطح یک | وضعیت بسیار عالی و با ثبات |
| کارآفرین | ۵۲۸٪ | سطح یک | رشد چشمگیر و عملکرد بسیار قوی |
| پاسارگاد | ۲۲۰٪ | سطح یک | تداوم ثبات مالی ممتاز در سطوح بالا |
| حکمت صبا | ۲۰۷٪ | سطح یک | ارتقای موفقیتآمیز به سطح یک |
| سرمد | ۱۸۶٪ | سطح یک | عملکرد مطلوب و رو به رشد |
| ملت | ۱۸۴٪ | سطح یک | حفظ توان مالی قوی |
| پارسیان | ۱۷۵٪ | سطح یک | ثبات مالی مطلوب و قابلاعتماد |
| دی | ۱۲۳٪ | سطح یک | ثبات در سطح مطلوب |
| امید | ۱۱۹٪ | سطح یک | حفظ توانگری در سطح یک |
| حافظ | ۱۰۶٪ | سطح یک | پوشش کامل تعهدات |
| آسیا | ۱۰۲٪ | سطح یک | حضور مستمر در سطح یک |
| میهن | ۱۰۱٪ | سطح یک | بازگشت به سطح مطلوب توانگری |
| سامان | ۹۷٪ | سطح دو | نیازمند تقویت وضعیت مالی طبق برنامه ترمیم |
| تجارتنو | ۷۹٪ | سطح دو | بهبود نسبت به سال قبل و صعود به سطح دو |
| آسماری | ۷۱٪ | سطح دو | قرارگیری در سطح دو و نیازمند تقویت |
| کوثر | ۶۷٪ | سطح سه | ملزم به ارائه برنامه افزایش سرمایه ۲ ساله |
| بیمه ایران / البرز / ما / دانا | در دست بررسی | – | صورتهای مالی در حال بررسی توسط بیمه مرکزی است |
جدول ۲؛ شرکتهای بیمه تخصصی زندگی و اتکایی در سال ۱۴۰۵
| نام شرکت بیمه | نوع فعالیت | نسبت توانگری ۱۴۰۵ | سطح توانگری |
| زندگی کاریزما | بیمه زندگی | ۹۲۷٪ | سطح یک |
| زندگی باران | بیمه زندگی | ۱۹۸٪ | سطح یک |
| زندگی خاورمیانه | بیمه زندگی | ۱۷۴٪ | سطح یک |
| اتکایی ایرانمعین | بیمه اتکایی | ۵۱۷٪ | سطح یک |
| اتکایی امین | بیمه اتکایی | ۴۶۳٪ | سطح یک |
| اتکایی ایرانیان | بیمه اتکایی | ۴۲۷٪ | سطح یک |
| اتکایی رایان | بیمه اتکایی | ۳۵۸٪ | سطح یک |
| اتکایی آوای پارس | بیمه اتکایی | ۲۳۸٪ | سطح یک |
| اتکایی سامان | بیمه اتکایی | ۲۰۰٪ | سطح یک |
بالاترین توانگری مالی بیمه در سال ۱۴۰۵ متعلق به کدام شرکت است؟
وقتی شرکتها را بر اساس آخرین نسبتهای اعلامشده و در گروه فعالیت خودشان مقایسه کنیم، اعداد بسیار متفاوتی به چشم میخورد. برای مثال:
- بیمه هوشمند فردا: ۹۹۷ درصد
- بیمه زندگی کاریزما: ۹۲۷ درصد
- بیمه کارآفرین: ۵۲۸ درصد
- بیمه اتکایی ایرانمعین: ۵۱۷ درصد
بنابراین بهتر است نگاه ما این نباشد که یک شرکت صرفاً به دلیل حضور در بالاترین سطح توانگری، «بهترین شرکت بیمه» است. چرا؟ چون شرکتهای بیمه از نظر موارد مختلفی از جمله نوع فعالیت، ترکیب پرتفوی، نوع ریسک و ساختار مالی با هم تفاوت دارند. همین موضوع به تنهایی کافی است تا مقایسه دو شرکت بیمه، تنها بر اساس یک عدد و آمار، گمراهکننده باشد.
توانگری مالی چگونه محاسبه میشود؟
توانگری مالی شرکت های بیمه تنها تحت تاثیر میزان سرمایه ثبتشده شرکت نیست. قدم اول برای محاسبه توانگری، تعیین سرمایه موجود شرکت است که بعد از آن با سرمایه الزامی که متناسب با ریسکهای شرکت محاسبه شده، مقایسه میشود.
دقیقا به همین دلیل ممکن است دو شرکت سرمایه ثبتشده کاملا یکسانی داشته باشند اما نسبت توانگری متفاوتی را نشان دهند.
در واقع، مساله فقط این نیست که: «شرکت چقدر سرمایه دارد؟» بلکه مهمتر این است که:
«این سرمایه در مقایسه با ریسکهایی که شرکت پذیرفته، تا چه اندازه کافی است؟»
۵ فاکتور سنجش توانگری مالی شرکت های بیمه
چه عواملی بر توانگری مالی شرکت بیمه تاثیر میگذارند؟ بیمه مرکزی برای تعیین «سرمایه الزامی» هر شرکت، تنها به سرمایه اولیه نگاه نمیکند، بلکه ۵ ریسک مهم را هم ارزیابی میکند:
۱. ریسک بیمهگری
این ریسک مربوط به فعالیت اصلی شرکت بیمه یعنی پذیرش ریسک و صدور بیمهنامه است. حجم تعهدات، نوع پوششها، خسارتهای مورد انتظار و ترکیب پرتفوی بیمهای میتوانند بر سرمایه مورد نیاز شرکت تاثیر بگذارند.
۲. ریسک بازار
تغییر ارزش داراییها و سرمایهگذاریهای شرکت میتواند بر وضعیت مالی آن اثر بگذارد. تغییرات قیمت داراییها، نرخ ارز، نرخ سود و سایر متغیرهای بازار از جمله عواملی هستند که ممکن است ریسک بازار را تحت تاثیر قرار دهند.
۳. ریسک اعتباری
هر شرکت بیمه با طرفهای مالی متعددی در ارتباط است. اگر یک طرف قرارداد نتواند تعهدات خود را عملی کند، شرکت با ریسک اعتباری مواجه میشود.
۴. ریسک نقدینگی
دارایی زیاد همیشه به معنی دسترسی فوری به وجوه نقد نیست. شرکت بیمه باید بتواند در زمان سررسید تعهدات، منابع لازم را در اختیار داشته باشد. دقیقا به همین دلیل است که نقدشوندگی داراییها اهمیت زیادی برای شرکتهای بیمه دارد.
۵. ساختار سرمایه و داراییها
ترکیب داراییها، بدهیها، سرمایه و نحوه مدیریت منابع شرکت یکی دیگر از مولفههای موثر بر وضعیت توانگری مالی شرکت های بیمه است.

دو باور اشتباه اما رایج درباره توانگری مالی شرکت های بیمه
بسیاری از خریداران بیمه هنگام بررسی نسبت توانگری مالی، دچار دو سوءتفاهم کلیدی میشوند که شناخت آنها مانع از تصمیمگیری نادرست خواهد شد:
۱. آیا توانگری مالی بالا به معنای پرداخت سریعتر خسارت است؟
پاسخ کوتاه و فوری این است: خیر. این دو مفهوم به هم مرتبطاند، اما یکی نیستند.
توانگری مالی شرکت های بیمه نشان از وضعیت سرمایهای و ظرفیت مالی شرکت در برابر ریسکهای پذیرفتهشده است؛ اما سرعت پرداخت یک خسارت به چندین عامل مختلف از جمله فرآیندهای اداری، ارزیابی کارشناسان و کامل بودن مدارک شما بستگی دارد. برای مثال موارد زیر مهم است:
- کامل بودن مدارک پرونده
- نیاز به کارشناسی خسارت وجود دارد یا خیر
- شرایط بیمهنامه چگونه است؟
- خسارت در محدوده تعهدات شرکت قرار دارد یا خیر
بنابراین نباید تنها به عدد توانگری شرکت های بیمه بسنده کرد و نمیتوان گفت:
«هر شرکتی که توانگری مالی بیشتری دارد، خسارت را سریعتر پرداخت میکند.»
۲. آیا هرچه درصد توانگری بیشتر باشد، شرکت بیمه بهتر است؟
باز هم پاسخ، لزوما نه است. برخی شرکتها (مانند شرکتهای اتکایی یا تازه تأسیس) به این دلیل که هنوز تعهدات سنگینی نپذیرفتهاند، درصد توانگری بسیار بالاتری دارند.
توانگری بالاتر نشان از وضعیت مطلوبتر است اما «بهترین بیمه» را نمیتوان فقط با یک عدد تعیین کرد. فرض کنید:
شرکت A: توانگری ۱۵۰٪
شرکت B: توانگری ۵۰۰٪
نمیتوان صرفاً از مقایسه این دو عدد نتیجه گرفت که شرکت B برای تمام بیمهگزاران انتخاب بهتری است.
چرا بررسی روند توانگری مالی مهم است؟
یک عدد بهتنهایی همیشه تمام داستان را نشان نمیدهد. برای مثال، فرض کنید توانگری شرکت x طی چند سال چنین بوده باشد:
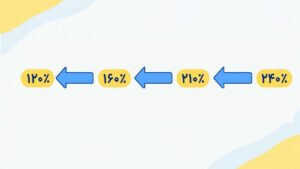
بنابراین شرکت x همچنان در سطح ۱ قرار دارد، اما روند آن نزولی است. در مقابل، شرکت y ممکن است روند زیر را داشته باشد:
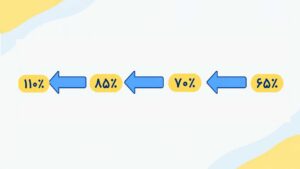
این شرکت بهتازگی وارد سطح ۱ شده، اما روند توانگری آن صعودی است و شرکتی که روند رشد مثبتی دارد، انتخاب هوشمندانهتری خواهد بود. بنابراین برای مقایسه بهتر شرکتهای بیمه، اگر اطلاعات سالهای قبل در دسترس باشد، روند تغییرات توانگری مالی شرکت های بیمه میتواند در کنار عدد سال جاری، اطلاعات ارزشمندتری در اختیار شما قرار دهد.
چکلیست انتخاب شرکت بیمه بهتر، بعد از آشنایی با توانگری
اگر هنوز ممکن است در سنجش سطح توانگری مالی شرکت های بیمه با مشکل روبرو شوید، برای اینکه در خرید بیمه بهترین تصمیم را بگیرید، این ۵ فاکتور را بررسی کنید.
- سطح توانگری مالی: شرکتی را انتخاب کنید که در سطح ۱ باشد.
- بررسی روند چند ساله: دقت کنید که توانگری شرکت در چند سال اخیر با ثبات یا رو به رشد باشد.
- تنوع شعب پرداخت خسارت: بررسی کنید که آیا شرکت بیمه در شهر شما شعبه یا مراکز ارزیابی خسارت فعال دارد یا خیر.
- تعهدات و پوششهای بیمهنامه: مهم است که میزان پوششها و سقف تعهدات شرکت بیمه، متناسب با نیاز شما باشد.
- نوع بیمهنامه: در بیمههای بلندمدت (مثل بیمه عمر) حساسیت بیشتری روی توانگری مالی داشته باشید.
توانگری مالی؛ اعتبار شرکت بیمه
توانگری مالی شرکت های بیمه تنها یک معیار انتخاب نیست و به شما کمک میکند یکی از مهمترین جنبههای وضعیت شرکت، یعنی کافی بودن سرمایه در برابر ریسکهای پذیرفتهشده را بهتر بررسی کنید.
در سال ۱۴۰۵ نیز اختلاف قابلتوجهی میان نسبت توانگری شرکتهای مختلف دیده میشود؛ از شرکتهایی با نسبتهای بسیار بالاتر از ۱۰۰ درصد تا شرکتهایی که در سطح ۲ یا ۳ قرار گرفتهاند. اما هنگام خرید بیمه، بهتر است تصمیم خود را فقط بر اساس یک عدد نگیرید.
توانگری مالی + پوشش مناسب + سابقه پرداخت خسارت + خدمات + شبکه خسارت + شرایط بیمهنامه
ترکیب این عوامل میتواند به انتخاب آگاهانهتر شرکت بیمه کمک کند. برای یک انتخاب بهتر، با تیم ازکی آکادمی در ارتباط باشید.
نظرات
نظر و سؤال خود را درباره این مقاله بنویسید.